

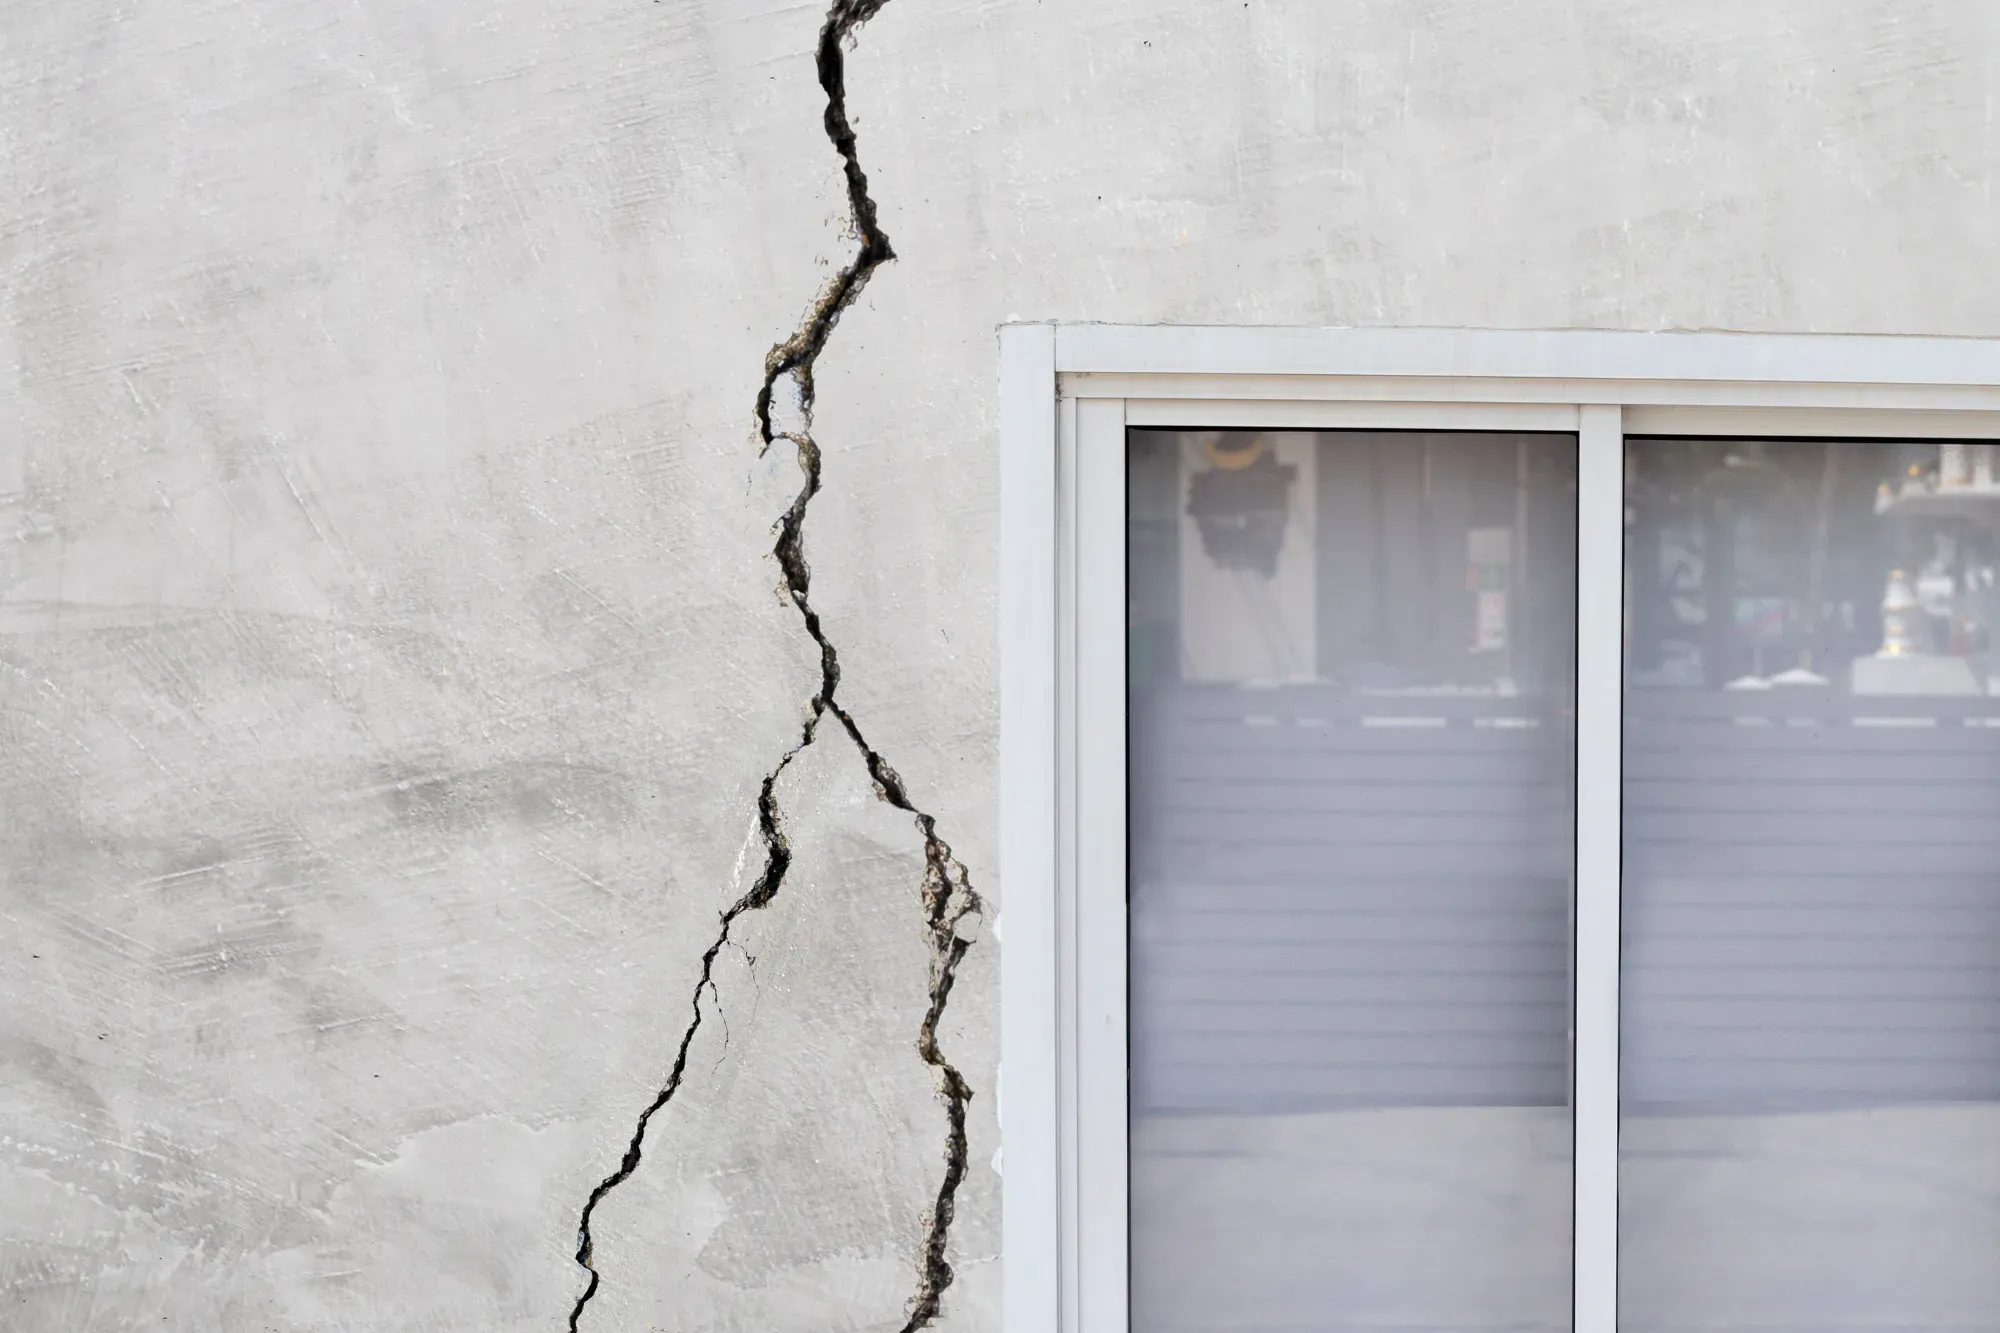
El seguro de hogar paga las grietas que provoca directamente un sismo, siempre que la póliza tenga contratada la cobertura de terremoto. No paga las que ya estaban antes de contratar, las que vienen del desgaste o de la falta de mantenimiento, ni los daños solo estéticos en aplanados y pintura. Sobre lo que sí entra se descuentan un deducible y, en la mayoría de las pólizas, un coaseguro.
Después de un temblor fuerte todos hacemos lo mismo: recorrer la casa mirando las paredes. Lo difícil viene después, cuando hay que saber si esa raya en el muro es nueva, si es grave y si alguien la va a pagar. La última pregunta solo tiene respuesta para quien tiene póliza, y en la Ciudad de México, una de las zonas de mayor riesgo del país, apenas 17.4% de las viviendas tiene seguro, según la Asociación Mexicana de Instituciones de Seguros (AMIS).
El seguro paga la grieta que provocó el sismo. La que ya estaba, la del desgaste y la que solo afecta la pintura quedan fuera.
¿Qué grietas por sismo cubre el seguro de hogar?
Las que aparecen como consecuencia directa de un sismo ocurrido durante la vigencia de la póliza, en un inmueble que tiene contratada la cobertura de terremoto. Deben cumplirse tres condiciones:
- La cobertura está contratada. En la carátula debe aparecer “terremoto” o “sismo”, casi siempre junto a “erupción volcánica”. En muchas pólizas no viene en el paquete básico: se contrata aparte.
- El daño lo causó el sismo. La grieta es nueva o se abrió con ese evento, y así lo determina el ajustador que envía la aseguradora.
- Lo dañado está asegurado. Los muros, las losas, las columnas y los techos entran en la suma asegurada del inmueble; los muebles y aparatos que se dañaron, en la de contenidos, si la contrataste.
Además de la reparación de la estructura, la cobertura suele incluir cristales y cancelería, remoción de escombros y, en muchas pólizas, gastos extraordinarios como alojamiento temporal si la casa queda inhabitable. El detalle de todo lo que protege está en la guía del seguro de hogar contra sismo.
¿Qué grietas no paga el seguro?
Las que no vienen del sismo o quedan fuera de lo contratado. Las situaciones más frecuentes:
- Grietas que ya existían antes de contratar la póliza o antes del temblor.
- Daños solo estéticos: fisuras superficiales en aplanados y pintura que no comprometen la estructura.
- Desgaste, falta de mantenimiento o defectos de construcción. Un asentamiento que lleva años avanzando no es un daño por sismo.
- Lo que cuesta menos que el deducible. Si la reparación no alcanza ese monto, corre por tu cuenta.
- Bardas, portones, albercas y construcciones anexas, salvo que se hayan asegurado de forma específica.
- Ampliaciones irregulares o un uso del inmueble distinto al declarado.
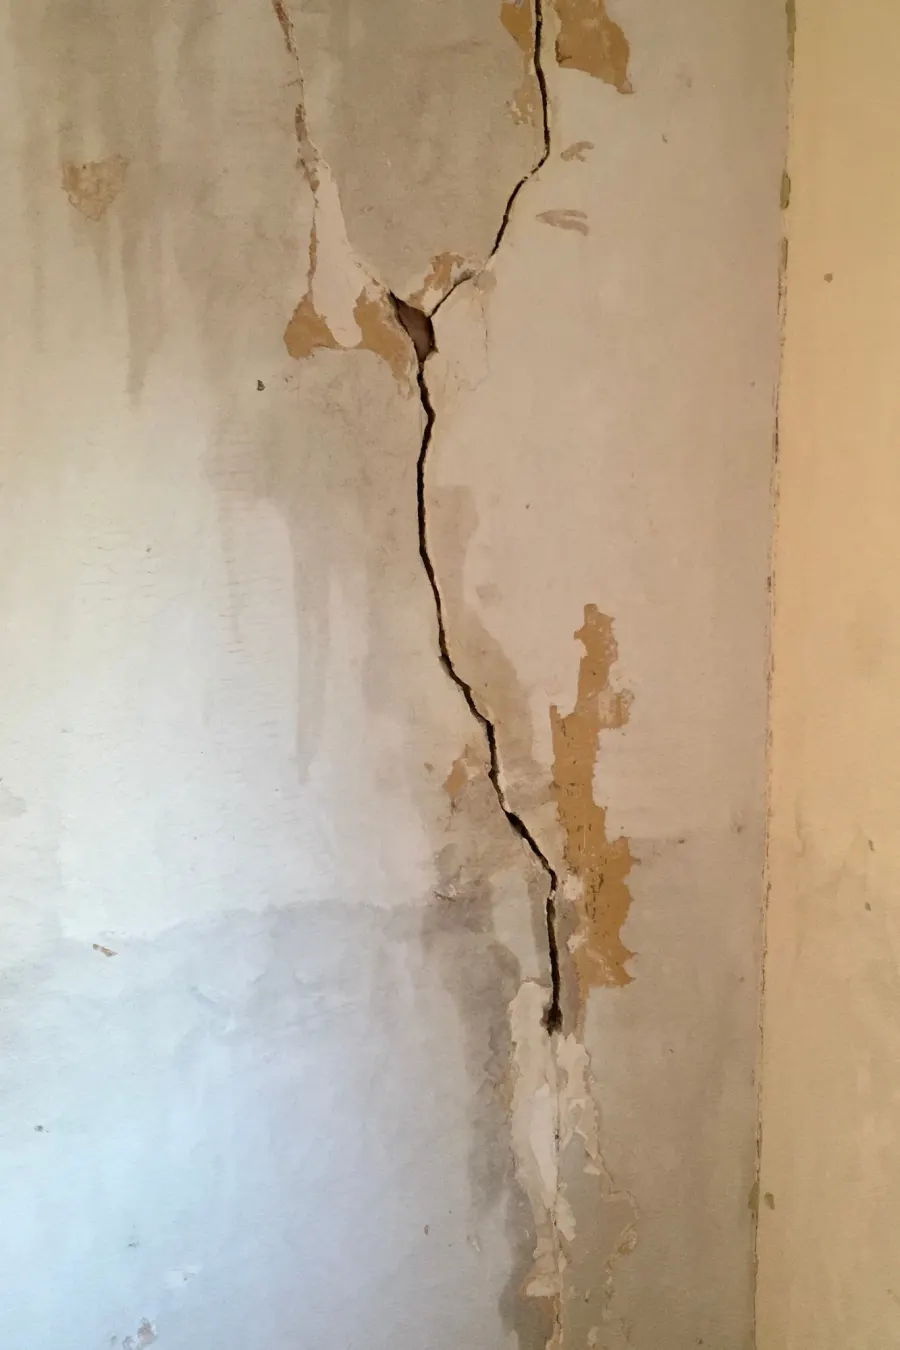
Todas están escritas en las condiciones generales y particulares de la póliza. Léelas antes de que haga falta. Las revisamos contigo y te explicamos cuáles aplican a tu casa.
¿Cómo distinguir una grieta estructural de una estética?
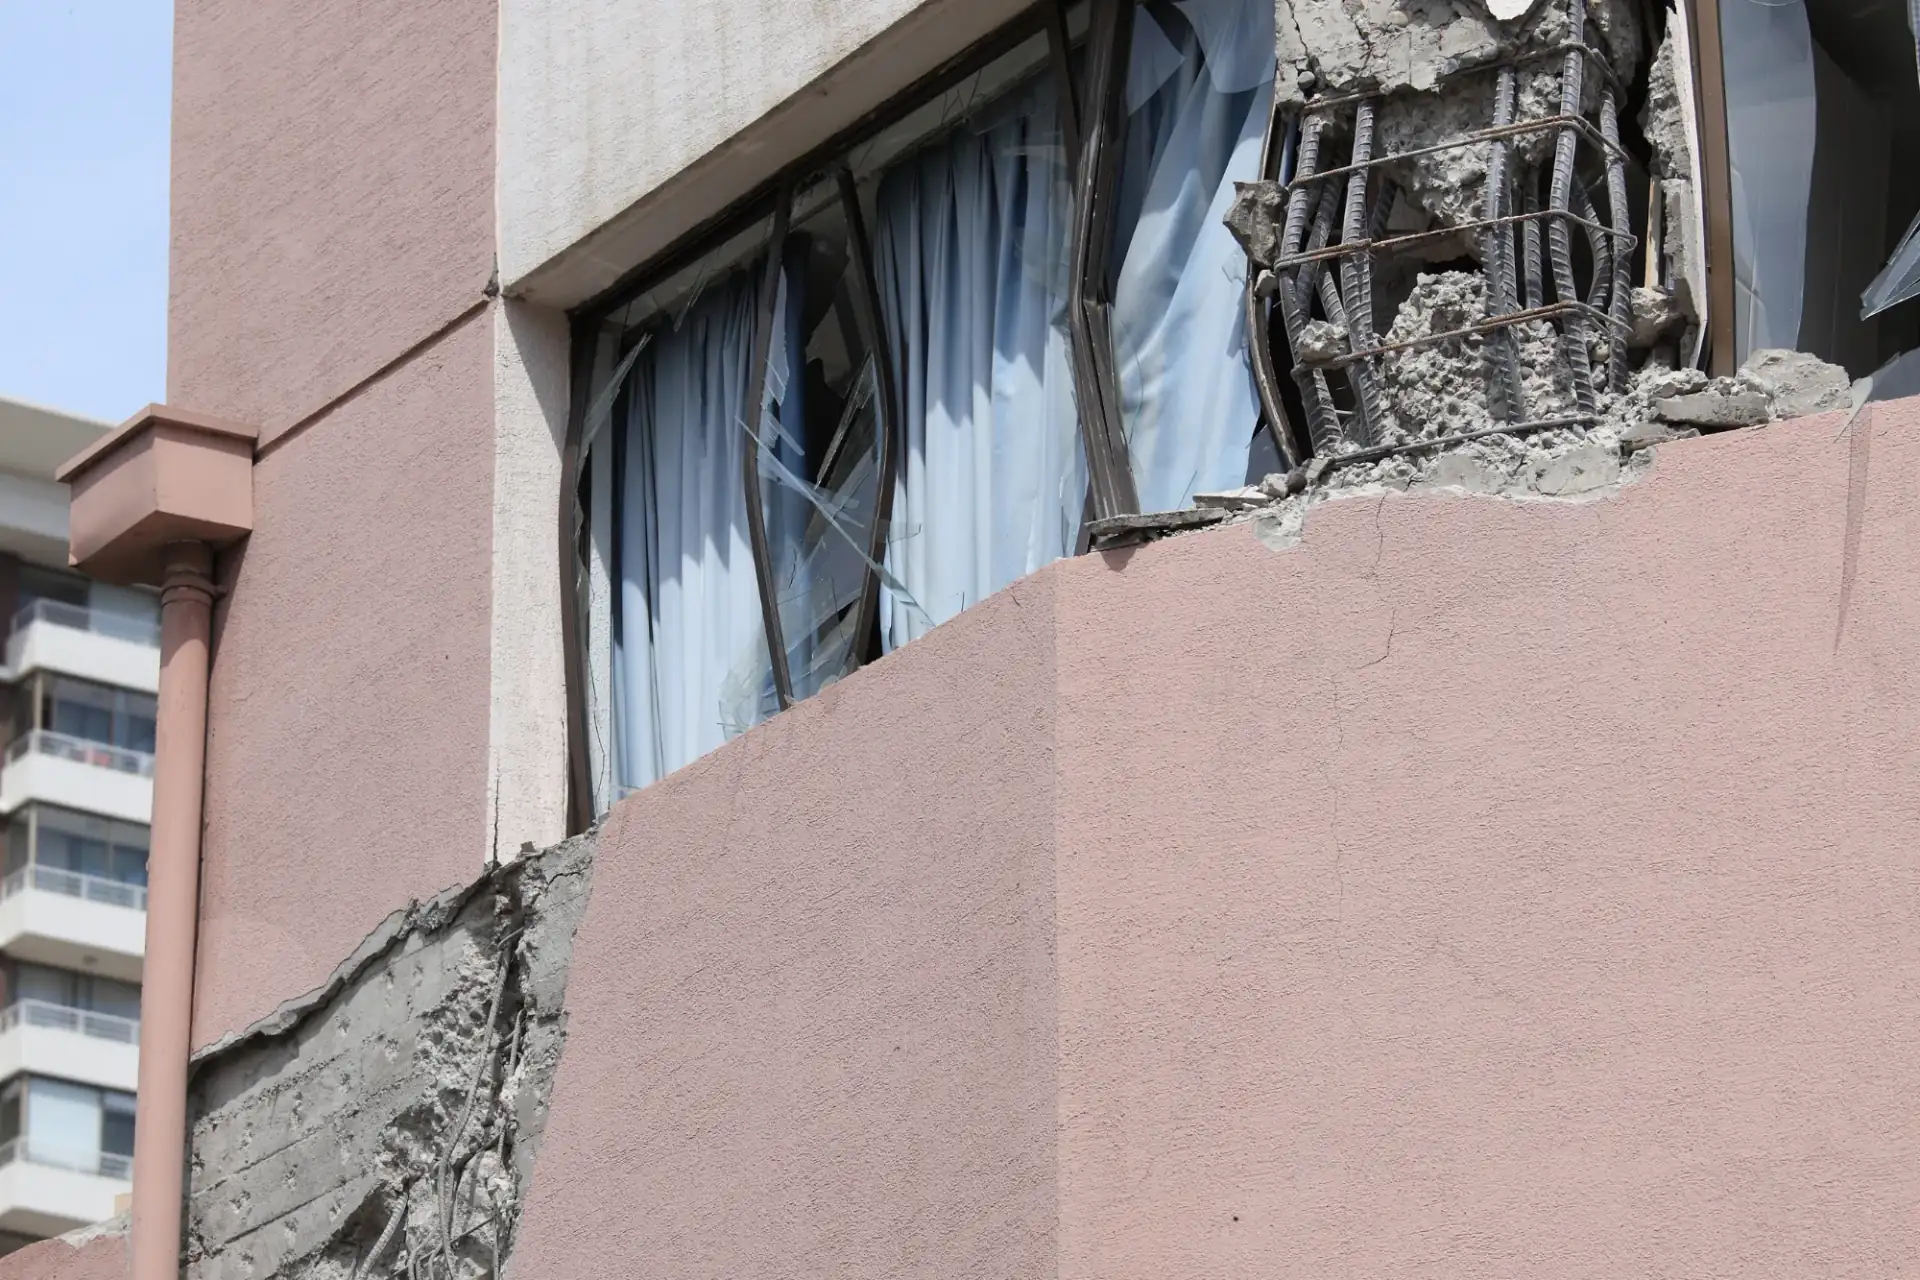
Se distinguen por el lugar donde están y por su forma. Las guías de evaluación de la UNAM señalan que las grietas más peligrosas son las que atraviesan los muros en diagonal, sobre todo en muros de carga, y las que llegan a las esquinas o a los bordes de puertas y ventanas. En el otro extremo están las que lucen como rayas finas y solo afectan el acabado o la unión entre muros, según Protección Civil.
| Señales de posible daño estructural | Señales de daño en acabados |
|---|---|
| Grietas en diagonal o en forma de X en muros de carga | Rayas finas en el aplanado o en la pintura |
| Grietas que llegan a esquinas, puertas o ventanas | Fisuras en la unión entre dos muros |
| Columnas inclinadas o con grietas verticales | Desprendimiento de yeso o de pintura |
| Muros separados del techo o de la losa | Daños en plafones, canceles o lámparas |
| Fracturas a través de las cuales se alcanza a ver |
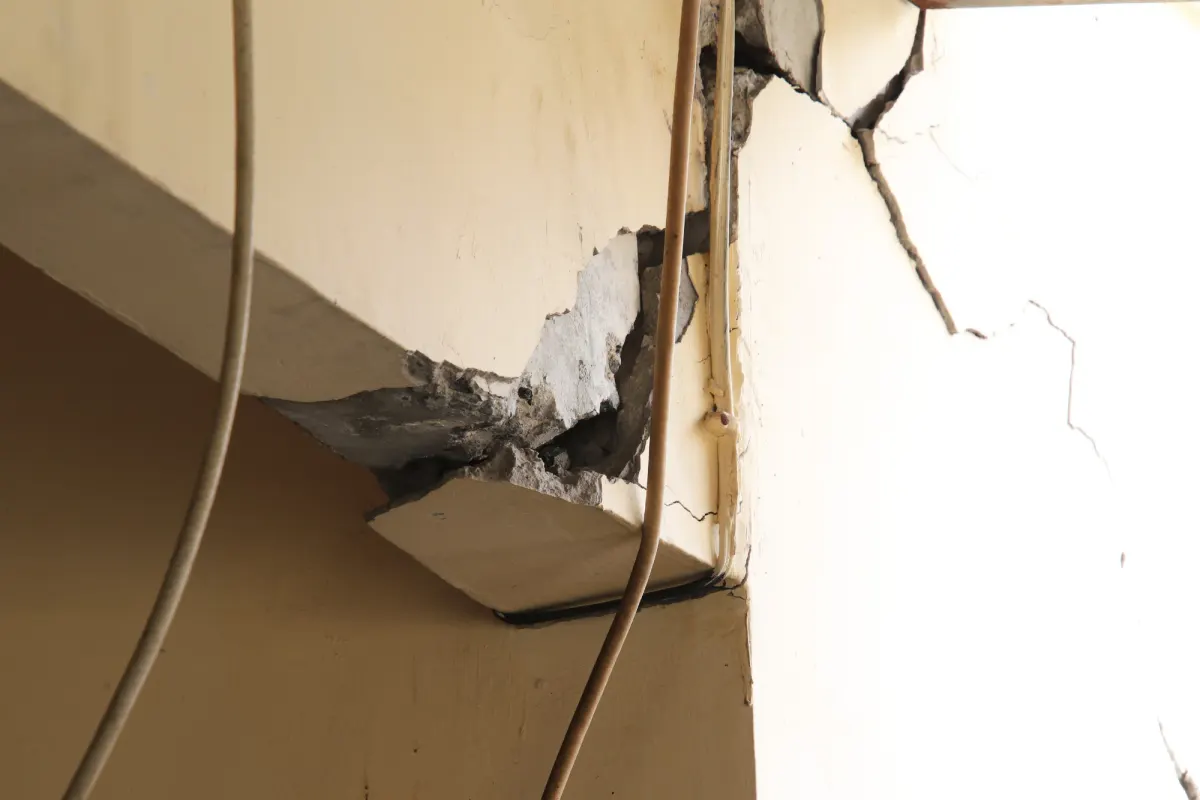
La tabla es una guía de seguridad. Si ves algo de la primera columna, sal y pide una revisión a Protección Civil o a un ingeniero estructurista antes de volver a entrar. Lo que cubre el seguro lo determina el ajustador con base en tu póliza, y el tratamiento de los daños en acabados depende de las condiciones de cada una.
¿Qué fotografiar y qué reportar a la aseguradora?
Fotografía cada daño antes de mover o reparar nada, y repórtalo tú mismo a tu aseguradora cuanto antes, en este orden:
- Tu seguridad primero. Si hay daño estructural visible, no regreses a la casa hasta que la revise un especialista. Documenta desde donde sea seguro.
- Fotos y video de todo. Una toma abierta de cada cuarto para ubicar la grieta y un acercamiento donde se vea su recorrido completo. Incluye los muebles y aparatos dañados.
- Aviso a la aseguradora. La Ley sobre el Contrato de Seguro (artículo 66) pide avisar tan pronto como conozcas el siniestro, con un plazo máximo de cinco días salvo que tu póliza diga otra cosa. La AMIS recomienda tener a la mano el nombre del titular o el número de póliza, la dirección del inmueble, los bienes afectados y un teléfono de contacto.
- Nada de reparaciones definitivas todavía. La misma ley (artículo 114) impide cambiar el estado de las cosas sin consentimiento de la aseguradora, salvo para evitar que el daño crezca. Apuntalar, tapar una filtración o retirar lo que puede caerse sí; resanar y pintar, no. Guarda los recibos: los gastos razonables para contener el daño forman parte de la reclamación (artículo 113).
- La visita del ajustador. Va a pedirte pruebas de las pérdidas, como fotografías y facturas. Entrégale también fotos anteriores de la casa, si las tienes.
El reporte lo haces tú, porque así lo pide la póliza. Nosotros recibimos tu aviso, te decimos qué documentos necesitas y cómo llenar cada formato, y damos seguimiento contigo hasta el ajuste.
Toma fotos de tus muros hoy, con las grietas que ya existen. Después de un sismo sirven para mostrar cuáles son nuevas.
¿Cuánto paga el seguro por una grieta? Deducible y coaseguro, con un ejemplo
Paga el daño cubierto menos dos descuentos: el deducible, que en sismo se calcula como un porcentaje de la suma asegurada del inmueble (suele rondar el 2%), y el coaseguro, un porcentaje del daño restante que en la mayoría de las pólizas es de 10%.
Toma una casa asegurada por tres millones de pesos. Su deducible de sismo es de 60 mil pesos. Si después del temblor la reparación de las grietas cuesta 45 mil, el daño queda por debajo del deducible y la aseguradora no paga: esa reparación corre por tu cuenta. Con daños menores puede pasar, y es mejor saberlo desde ahora.
Con un daño de 300 mil pesos sí hay pago:
| Concepto | Monto |
|---|---|
| Daño por sismo | $300,000 |
| Deducible (2% de la suma asegurada de $3,000,000) | $60,000 |
| Coaseguro (10% de los $240,000 restantes) | $24,000 |
| Lo que paga la aseguradora | $216,000 |
El deducible se calcula sobre la suma asegurada y no sobre el daño, así que esa suma tiene que reflejar el valor real de reconstrucción de tu casa. Si la bajas para pagar menos prima, también recibes menos el día del siniestro.
¿Qué pasa si hay desacuerdo sobre el origen de la grieta?
Se aclara con el dictamen del ajustador y con pruebas de cómo estaba la casa antes del sismo. Sirven:
- Fotos o videos anteriores de los muros: de cuando compraste, de una remodelación, incluso de una reunión familiar.
- El avalúo o el acta de entrega de la vivienda.
- El dictamen de Protección Civil o de un ingeniero, si pediste una revisión después del temblor.
La ley también te permite apoyarte en un perito propio para valorar el daño (artículo 120). Si después de eso persiste una controversia, mediamos con la aseguradora para destrabarla, siempre dentro de las condiciones acordadas en tu póliza.
¿Cómo prepararte antes del siguiente sismo?
Con tres revisiones sencillas:
- Tu carátula. Busca la palabra “sismo” o “terremoto” y anota la suma asegurada y el deducible. Si no aparece, no tienes esa cobertura.
- Tu suma asegurada. Confirma que corresponde al valor de reconstrucción de la casa y no a lo que pagaste por ella hace años.
- Tus muros. Recorre la casa y toma fotos de cada cuarto, con las grietas que ya existen incluidas. Guárdalas con fecha.
Si vives en un edificio, el daño se reparte entre tu póliza y la del condominio; lo explicamos en la guía de sismo en departamento.
En INV comparamos entre varias aseguradoras con los datos de tu casa y te explicamos cada número antes de que firmes. Si quieres revisar tu póliza actual o contratar una con la cobertura de sismo bien calculada, compara y contrata tu seguro de hogar con nosotros.
¿Cuánto costaría para ti?
La cobertura de sismo se cotiza según tu zona, el tipo de construcción y la suma asegurada. Responde unas preguntas y aparta una llamada con tu asesora para conocer tu precio y tu deducible.
Preguntas frecuentes
› ¿El seguro de hogar cubre las grietas por sismo?
Sí, cuando la grieta la provoca directamente un sismo y la póliza tiene contratada la cobertura de terremoto, que en muchas pólizas va aparte del paquete básico. No entran las grietas que ya existían antes de contratar, las que vienen del desgaste o de la falta de mantenimiento ni los daños solo estéticos en aplanados y pintura. Sobre el daño cubierto se aplican un deducible y, en la mayoría de las pólizas, un coaseguro.
› ¿Qué daños cubre el seguro de hogar después de un temblor?
Con la cobertura de terremoto contratada, los daños a la estructura (muros, losas, columnas, cimientos y techos), los cristales y la cancelería, y los contenidos si esa parte está asegurada. Muchas pólizas incluyen además remoción de escombros y gastos extraordinarios, como alojamiento temporal si la casa queda inhabitable. Bardas, portones y albercas suelen requerir que se aseguren de forma específica.
› ¿Cuánto tiempo tengo para reportar a la aseguradora los daños de un sismo?
La Ley sobre el Contrato de Seguro pide avisar a la aseguradora tan pronto como conozcas el siniestro y da un plazo máximo de cinco días, salvo que la póliza establezca otra cosa. El aviso lo da el asegurado. Conviene hacerlo de inmediato y antes de cualquier reparación definitiva.
› ¿Puedo reparar las grietas antes de que llegue el ajustador?
Solo lo indispensable para evitar que el daño crezca o para que la casa sea segura, guardando fotos y recibos. La ley impide cambiar el estado de las cosas sin consentimiento de la aseguradora, salvo para evitar o disminuir el daño. Las reparaciones definitivas se hacen después de la visita del ajustador.
› ¿Qué pasa si la reparación de las grietas cuesta menos que el deducible?
Corre por tu cuenta. El deducible de sismo se calcula como un porcentaje de la suma asegurada del inmueble, que suele rondar el 2%. En una casa asegurada por tres millones de pesos equivale a 60 mil pesos: un daño que cueste menos que eso no genera pago de la aseguradora.
› ¿En cuánto tiempo paga la aseguradora un siniestro por sismo?
La Ley sobre el Contrato de Seguro establece que la indemnización vence treinta días después de que la aseguradora recibe los documentos y la información que le permiten conocer el fundamento de la reclamación. Por eso ayuda entregar el expediente completo desde el inicio: fotos, relación de daños y lo que pida el ajustador.
Fuentes y verificación
Director General de INV y de Agente Más Promotoría. 15 años de experiencia en el sector asegurador, autorizado como agente con cédula tipo C y F para seguros de personas, empresas, grandes riesgos y fianzas. Socio consejero del Club Nacional de Empresarios de Seguros y miembro de AMASFAC.
Sigue leyendo

Seguro de hogar contra sismo en México: qué cubre y qué revisar
Te explicamos cuándo un seguro de hogar cubre daños por sismo, qué pasa con grietas, deducibles y contenidos, y cómo revisar si tu póliza está bien protegida.
Sismo en departamento: qué paga tu seguro de hogar y qué paga el del edificio
En un edificio, el daño de un sismo se reparte entre dos pólizas: la del condominio y la tuya. Qué cubre cada una y qué pasa si el edificio no tiene seguro.