

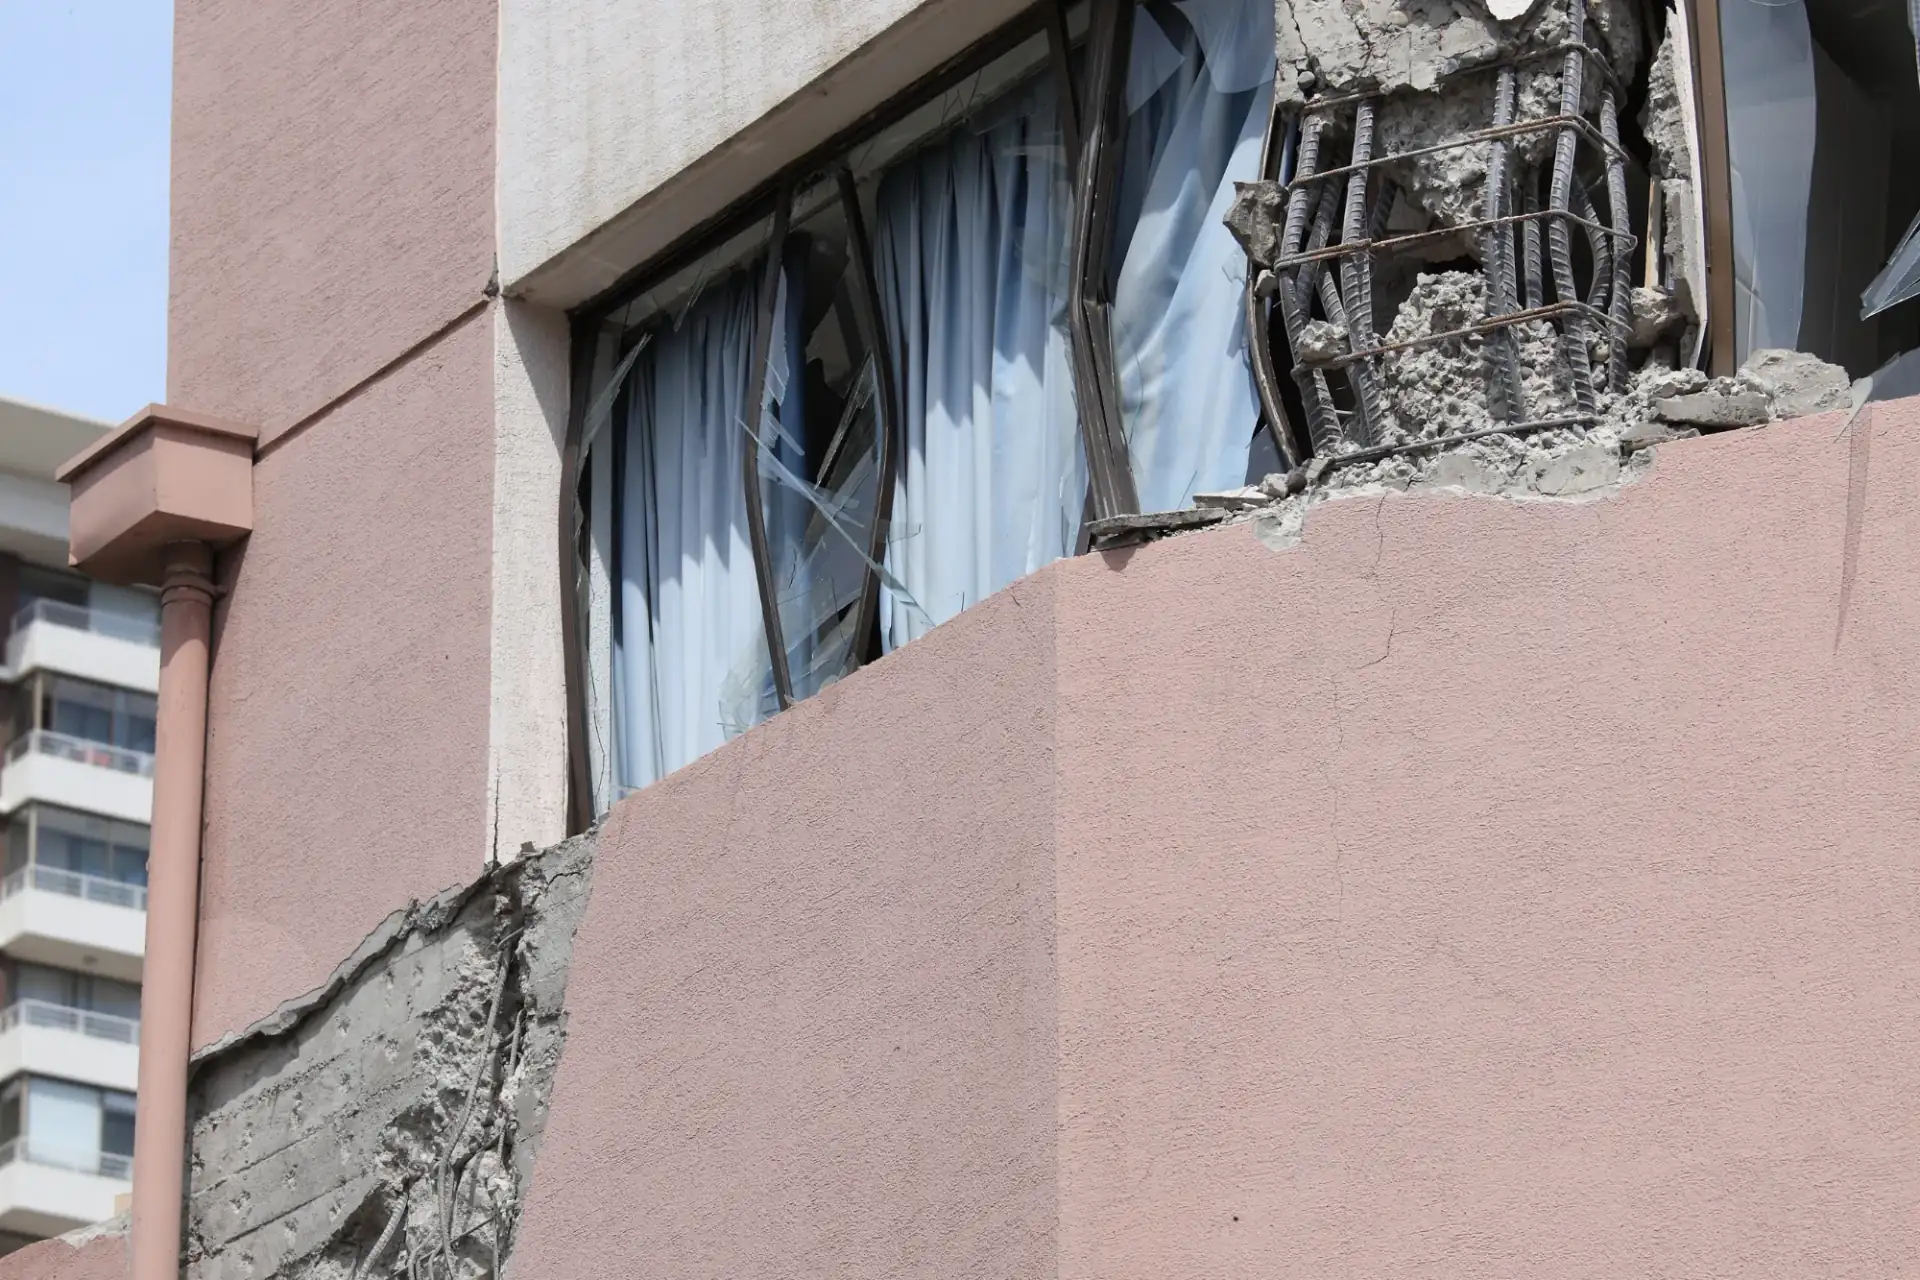
En un departamento, el daño de un sismo se reparte entre dos pólizas. La del condominio responde por la estructura del edificio y las áreas comunes; la tuya, por lo que hay de tu puerta hacia adentro: los acabados de tu unidad, tus contenidos y tu responsabilidad civil frente a los vecinos. Si el edificio no tiene póliza, la reparación de las partes comunes la pagan los condóminos de su bolsillo.
Es fácil dar por hecho que una cubre lo de la otra. La póliza del condominio no incluye tu cocina ni tus muebles, y la tuya no paga la fachada ni el elevador. Antes de que tiemble hay que saber cuál de las dos existe en tu edificio y qué trae cada una.
La póliza del condominio paga la estructura y las áreas comunes. Tus acabados, tus muebles y los daños a tus vecinos van en la tuya.
¿Qué cubre el seguro de hogar en un departamento?
Cubre los daños al interior de tu unidad, a tus contenidos y los que tú o tu familia causen a terceros:
- Acabados y mejoras: pisos, cocina integral, cancelería, clósets e instalaciones dentro del departamento.
- Contenidos: muebles, electrodomésticos, electrónicos, ropa y objetos personales.
- Responsabilidad civil familiar: una fuga que daña el techo del vecino de abajo es de los siniestros más comunes en un edificio.
- Asistencias como plomero, cerrajero y electricista, y en muchas pólizas gastos extraordinarios, como alojamiento temporal si el departamento queda inhabitable.
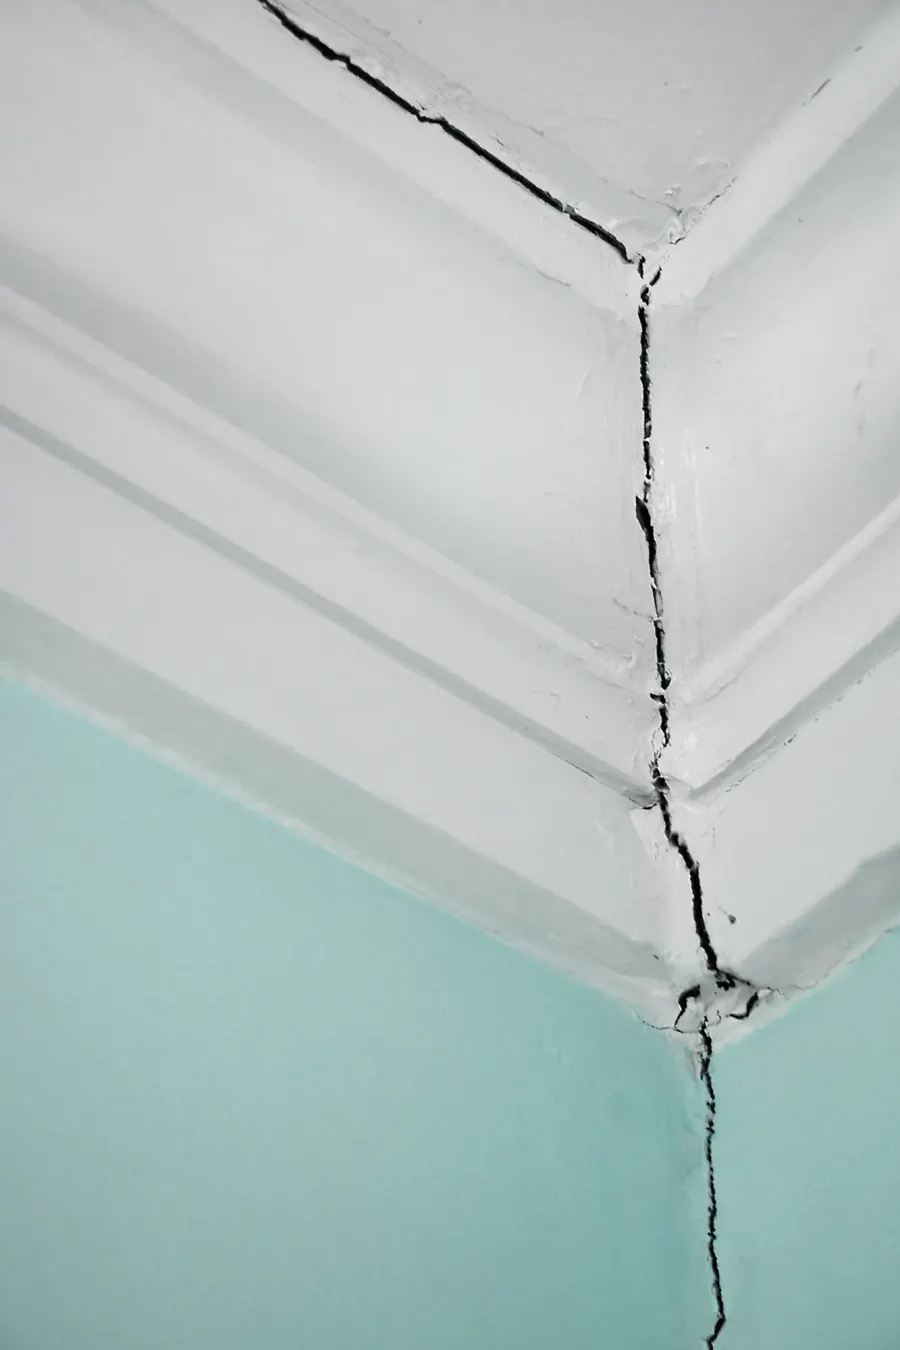
El sismo se contrata aparte en muchas pólizas, igual que en una casa. Para que tu póliza responda después de un temblor, en la carátula tiene que aparecer “sismo” o “terremoto”; cómo funcionan su deducible y su coaseguro está en la guía del seguro de hogar contra sismo.
¿Qué paga la póliza del edificio después de un sismo?
La reparación de lo que es de todos: la estructura (cimentación, columnas, losas, muros de carga, fachada) y las áreas comunes, como escaleras, elevadores y pasillos, en la medida en que esa póliza los incluya y tenga contratado el sismo.
| Póliza del condominio | Tu póliza de departamento |
|---|---|
| Estructura del edificio | Acabados y mejoras de tu unidad |
| Áreas y bienes de uso común | Tus muebles, aparatos y pertenencias |
| Daños del edificio a terceros | Daños que tú o tu familia causen a vecinos o a terceros |
| La contratan los condóminos y la gestiona la administración | La contratas tú |
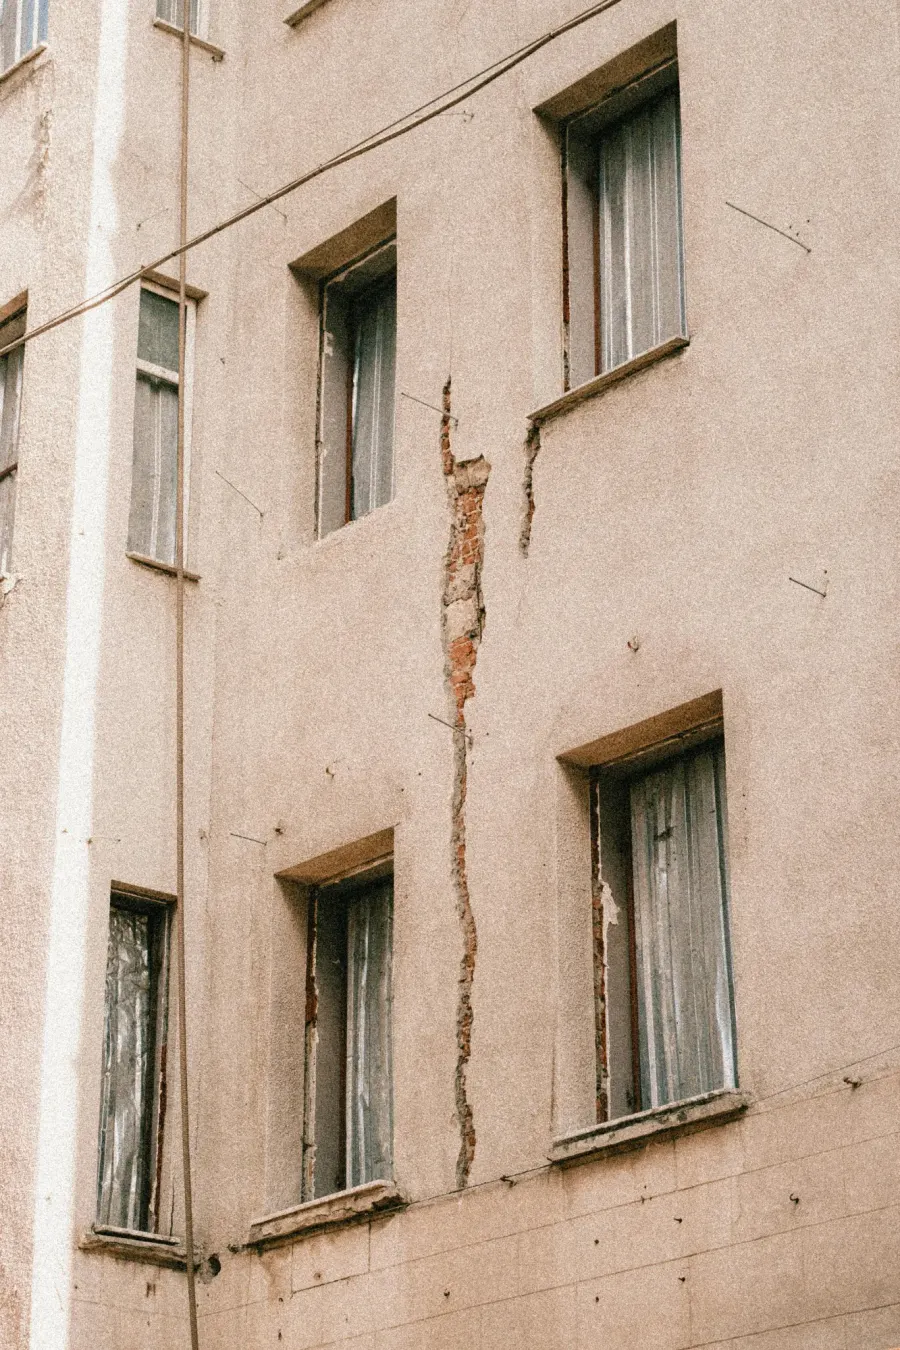
Después de un sismo, cada póliza se reporta por su lado. El administrador avisa a la aseguradora del edificio y solicita la evaluación de los daños; tú avisas a la tuya por lo de tu unidad, tan pronto como conozcas el daño y dentro de un plazo máximo de cinco días, salvo que tu póliza diga otra cosa (artículo 66 de la Ley sobre el Contrato de Seguro). Qué grietas entran y cómo documentarlas lo explicamos en grietas por sismo: cuáles paga el seguro.
¿Es obligatorio que el edificio tenga seguro?
En la Ciudad de México, sí. La Ley de Propiedad en Condominio de Inmuebles (artículo 9, fracción VIII) establece la obligación de los condóminos de contratar una póliza contra terremoto, inundación, explosión e incendio, con cobertura de daños a terceros. La prima se paga entre todos, en proporción al indiviso de cada condómino, previo acuerdo de la Asamblea General y conforme al reglamento interno.
Que la ley lo pida no garantiza que tu edificio la tenga: la propia ley no fija una sanción clara para el condominio que no la contrata. Cada estado tiene además su propia ley de condominios, así que fuera de la capital conviene revisar la escritura constitutiva y el reglamento de tu edificio. La forma de salir de dudas es la misma en todos lados: pedirle la póliza a la administración.
¿Qué pasa si el edificio no tiene póliza?
La reparación de las partes comunes la pagan los condóminos. La ley de condominios de la Ciudad de México (artículo 84) establece que, cuando se decide reconstruir, cada condómino costea la reparación de su unidad y todos pagan la de las partes comunes en la proporción que les corresponde según la escritura constitutiva.
Si el daño es mayor (más de 35% del valor del inmueble, sin contar el terreno), la decisión de reconstruir, vender o extinguir el condominio se toma en Asamblea General Extraordinaria (artículo 83).
Tu póliza individual no sustituye a la del edificio, porque responde solo por lo que tú aseguraste. Aunque la tengas, la cuota extraordinaria para reparar la estructura te sigue tocando. Vale la pena llevar el tema a la asamblea antes de un sismo.
Sin póliza del edificio, la reparación de las partes comunes la pagan los condóminos, cada uno en la proporción que marca la escritura.
¿Qué seguro de hogar necesito si vivo en departamento?
Depende de si eres dueño o inquilino.
Si eres el dueño y vives ahí
Aseguras todo lo de tu unidad: acabados, contenidos y responsabilidad civil. Si lo compraste con crédito, el seguro de daños de la hipoteca protege el préstamo y normalmente deja fuera tus contenidos; lo detallamos en seguro de hogar al comprar casa.
Si eres inquilino
No aseguras el inmueble, que le corresponde al dueño. Aseguras tus contenidos y tu responsabilidad civil familiar, que responde si por accidente dañas el departamento que rentas o el del vecino. Los rangos de precio para inquilinos están en la guía de qué cubre y cuánto cuesta un seguro de hogar.
Si eres el dueño y lo rentas a largo plazo
Aseguras el inmueble: los acabados y las instalaciones de tu unidad. Los muebles y las pertenencias de quien vive ahí son de tu inquilino, y a él le toca asegurarlos. Al contratar hay que declarar que el departamento está rentado, porque el uso del inmueble forma parte de lo que la aseguradora necesita saber.
¿Qué revisar antes de asegurar tu departamento?
Con estos cinco datos se arma la póliza de un departamento:
- La póliza del condominio. Pídela a la administración y revisa si incluye sismo, por qué suma y si está vigente.
- El valor de tu interior. Lo que costaría rehacer pisos, cocina, baños e instalaciones de tu unidad, no el precio del departamento.
- Tus contenidos, con los bienes de valor declarados por separado.
- Tu responsabilidad civil, con una suma suficiente para un daño serio a uno o varios vecinos.
- La cobertura de sismo de tu propia póliza, con su deducible.
Tráenos esos datos y la póliza del condominio. Comparamos entre varias aseguradoras, te explicamos qué cubre cada opción y te asesoramos con trámites y formatos para que contrates el seguro de tu departamento.
¿Cuánto costaría para ti?
Depende del valor del interior de tu departamento, de tus contenidos y de si agregas sismo. Responde unas preguntas y aparta una llamada con tu asesora, que compara opciones contigo y te da tu cotización.
Preguntas frecuentes
› ¿Qué cubre el seguro de hogar en un departamento?
Puede proteger el interior de tu unidad (acabados y mejoras como pisos, cocina, cancelería e instalaciones), tus contenidos y tu responsabilidad civil familiar, que responde si una fuga o un accidente en tu departamento daña al vecino. La estructura del edificio y las áreas comunes suelen depender de la póliza del condominio, cuando existe.
› ¿Conviene asegurar un departamento si el edificio ya tiene póliza?
Sí. La póliza del condominio está pensada para la estructura y las áreas comunes; lo que hay de tu puerta hacia adentro (acabados, muebles, aparatos) y tu responsabilidad frente a los vecinos necesitan una póliza tuya. Antes de contratar, pide a la administración la póliza del edificio para asegurar solo lo que falta.
› ¿Es obligatorio que un edificio en condominio tenga seguro contra sismo?
En la Ciudad de México, sí. La Ley de Propiedad en Condominio de Inmuebles (artículo 9, fracción VIII) establece la obligación de los condóminos de contratar una póliza contra terremoto, inundación, explosión e incendio, con cobertura de daños a terceros, y de pagar la prima en proporción al indiviso de cada uno, previo acuerdo de la Asamblea General. Cada estado tiene su propia ley de condominios.
› ¿Qué pasa si el edificio no tiene póliza y hay un sismo?
Los condóminos pagan la reparación. La ley de condominios de la Ciudad de México establece que cada condómino costea la reparación de su unidad y todos pagan la de las partes comunes en la proporción que les corresponde según la escritura constitutiva. Tu póliza individual cubre lo que tú aseguraste, no las áreas comunes del edificio.
› ¿Qué seguro de hogar necesito si rento un departamento?
Como inquilino no aseguras el inmueble, que le corresponde al dueño. Aseguras tus contenidos (muebles, electrónicos, ropa) y tu responsabilidad civil familiar, útil si por accidente dañas el departamento o al vecino. Si eres el dueño y lo rentas a un inquilino a largo plazo, aseguras el inmueble.
› ¿El seguro de mi departamento cubre sismo?
Solo si la cobertura de terremoto está contratada: en muchas pólizas no viene en el paquete básico. Revisa que en tu carátula aparezca "sismo" o "terremoto", con qué suma asegurada y con qué deducible, y pregunta lo mismo sobre la póliza del condominio.
Fuentes y verificación
Director General de INV y de Agente Más Promotoría. 15 años de experiencia en el sector asegurador, autorizado como agente con cédula tipo C y F para seguros de personas, empresas, grandes riesgos y fianzas. Socio consejero del Club Nacional de Empresarios de Seguros y miembro de AMASFAC.
Sigue leyendo

Seguro de hogar contra sismo en México: qué cubre y qué revisar
Te explicamos cuándo un seguro de hogar cubre daños por sismo, qué pasa con grietas, deducibles y contenidos, y cómo revisar si tu póliza está bien protegida.
¿El seguro de hogar cubre las grietas por sismo? Cuáles paga y cuáles no
Una grieta nueva después de un temblor puede entrar en tu seguro de hogar; una vieja, no. Cómo se distinguen, qué fotografiar y cuánto te tocaría pagar.