
Tu casa es, casi siempre, la inversión más grande de tu vida y el lugar donde vives todo lo importante. Y aun así, la mayoría de las viviendas en México están desprotegidas: según GNP Seguros, con datos del INEGI, el 75.4% de las viviendas del país no están aseguradas frente a un sismo. Dicho de otro modo: tres de cada cuatro familias lo apuestan todo a que nunca pase nada.
Y casi siempre por el mismo malentendido: que un seguro de hogar es caro y que apenas cubre las paredes. Ninguna de las dos cosas es cierta. Cuesta menos de lo que la gente imagina (a veces, lo que se va en un par de salidas al mes) y protege bastante más de lo que crees. El problema rara vez es el precio: es que nadie te explica con claridad qué cubre, cuánto cuesta de verdad y en qué se diferencia una póliza de otra. Eso es justo lo que hacemos aquí, sin letras chiquitas. Si ya sabes que lo quieres, puedes comparar y contratar tu seguro de hogar con nosotros.
Un seguro de hogar no protege paredes: protege tu tranquilidad y el esfuerzo de años. Que un imprevisto no te quite lo que tanto trabajo te costó.
¿Qué cubre un seguro de hogar en México?
Un seguro de hogar puede proteger la construcción, los bienes dentro de la vivienda y la responsabilidad civil frente a terceros, según las coberturas contratadas. También puede incluir riesgos como incendio, robo, sismo o fenómenos hidrometeorológicos. No todas las pólizas incluyen lo mismo, por eso conviene revisar qué riesgos están contratados y con qué sumas aseguradas.
Contenido de esta guía
- ¿Qué es un seguro de hogar y qué protege?
- Coberturas de un seguro de hogar, una por una
- Lo que no sabías que tu seguro cubre fuera de casa
- ¿Qué NO cubre un seguro de hogar?
- Dudas comunes al asegurar tu casa
- ¿Cuánto cuesta un seguro de casa en México en 2026?
- Deducible y suma asegurada, sin letras chiquitas
- ¿El seguro de daños de Infonavit ya protege tu casa?
- ¿Es obligatorio contratar un seguro de hogar si tengo hipoteca?
- Cómo elegir el mejor seguro de hogar
¿Qué es un seguro de hogar y qué protege?
Un seguro de hogar (también llamado seguro de casa o seguro de casa habitación) es una póliza que te indemniza cuando tu vivienda o lo que hay dentro sufre un daño cubierto: un incendio, un robo, un sismo, una fuga que arruina el piso, un vidrio roto. En vez de pagar tú la reparación completa, la aseguradora asume el costo hasta el límite que contrataste.
Para entenderlo, sirve separar dos cosas que las aseguradoras llaman continente y contenido:
- Continente: la construcción en sí. Muros, techos, pisos, instalaciones fijas de agua, gas y electricidad. Es lo que costaría reconstruir la casa.
- Contenido (o menaje): todo lo que hay adentro y no está pegado a la estructura. Muebles, electrodomésticos, ropa, electrónicos, joyería.
Esta diferencia importa por una razón práctica: si eres propietario, normalmente aseguras continente y contenido. Si rentas, no aseguras el inmueble (eso le toca al dueño), pero sí te conviene asegurar tu contenido y tu responsabilidad civil. Más adelante lo vemos.
Coberturas de un seguro de hogar, una por una
Aquí está el corazón de la duda que casi todos tienen. Una póliza de hogar bien armada suele cubrir:
- Incendio, explosión y rayo. La cobertura base de cualquier póliza. Reconstruye el inmueble y repone lo que se dañó, incluidos los daños eléctricos por una descarga o una variación de voltaje.
- Robo de contenidos. Muebles, electrónicos, ropa y enseres cuando entran a tu casa con violencia o allanamiento. Ojo: el robo sin violencia (que entren sin forzar) suele necesitar una cobertura adicional; conviene revisarlo.
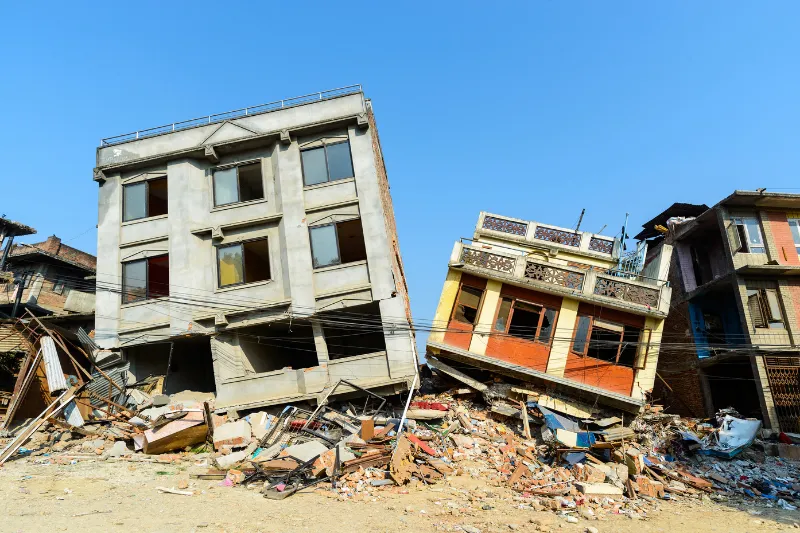
- Sismo y fenómenos hidrometeorológicos. Terremoto y erupción volcánica por un lado; huracán, inundación, granizo y ciclón por otro. Casi nunca vienen por defecto: hay que activarlos. En México son de las coberturas más importantes y de las más olvidadas.
- Daños por agua. Una fuga de tinaco, una tubería rota mientras estás de viaje o una filtración pueden arruinar pisos, muros y muebles. Es uno de los siniestros más frecuentes.
- Responsabilidad civil familiar. Si tú, tus hijos, tu personal doméstico o tus mascotas causan un daño a un tercero, esta cobertura paga. El caso clásico: tu fuga daña el departamento de abajo, o tu perro muerde a alguien.
- Rotura de cristales y equipo electrónico, según la póliza.
- Asistencias 24/7: plomero, cerrajero, electricista y vidriero, con un solo número día o noche. Es, en la práctica, la cobertura que más se usa.
Lo que no sabías que tu seguro cubre fuera de casa
Aquí es donde la gente se sorprende. Un buen seguro de hogar no protege solo las paredes: en muchas pólizas la protección también se extiende fuera de tu casa. Algunas de las coberturas que más nos preguntan y que casi nadie conoce:
- Te roban el celular en la calle. El robo con violencia de objetos que llevas contigo (celular, laptop, tablet, cámara) puede estar cubierto fuera del domicilio.
- Te asaltan al salir del cajero. Hay cobertura para el efectivo que acabas de retirar, dentro de la ventana de horas que marque tu póliza.
- Te roban la bicicleta. Tu bici y tus artículos deportivos, cuando los usas o los transportas.
- Tu casa queda inhabitable. Si un siniestro te impide vivir ahí, la póliza puede pagarte hospedaje alterno, mudanza y comidas mientras reparan.
- Se echa a perder el refrigerador. Los alimentos que pierdes por una falla eléctrica también pueden entrar.
No todas vienen en todas las pólizas (algunas se incluyen y otras se activan) pero saber que existen cambia por completo cómo ves tu seguro. Por eso al cotizar revisamos contigo cuáles trae cada aseguradora.
¿Qué NO cubre un seguro de hogar?
Tan importante como saber qué cubre es saber qué no. Las exclusiones más comunes:
- El desgaste natural, la falta de mantenimiento y los defectos de construcción preexistentes.
- Daños intencionales o por negligencia grave del asegurado.
- El terreno en sí (por eso la suma asegurada se calcula sobre la reconstrucción, no sobre el valor comercial).
- Uso del inmueble para un fin distinto al declarado (por ejemplo, rentarlo por Airbnb sin avisarlo) salvo que contrates la cobertura adecuada.
- Dinero, documentos o joyería por encima de ciertos límites, salvo que los declares.
La regla es simple: lo que declaras y contratas, se cubre; lo que se oculta o se descuida, no. Un buen asesor te ayuda a que no queden huecos.
Dudas comunes al asegurar tu casa
¿El seguro de hogar cubre robo?
Puede cubrir robo cuando esa protección forma parte de la póliza y el evento cumple las condiciones contratadas. Conviene revisar qué bienes están asegurados, los límites por categoría, los requisitos para acreditar la pérdida y las exclusiones.
¿El seguro de hogar cubre grietas por sismo?
Una grieta puede formar parte de una reclamación si deriva directamente de un sismo cubierto y cumple las condiciones de la póliza. Los daños preexistentes, el desgaste o determinados daños estéticos pueden tener un tratamiento distinto. Si ocurre un sismo, conviene documentar los daños y reportarlos a la aseguradora. Te explicamos a detalle cómo funciona la cobertura de sismo, con su deducible y su coaseguro.
¿Puedo asegurar un departamento?
Sí. Un departamento puede asegurarse aunque el edificio tenga una póliza del condominio. La póliza individual puede proteger contenidos, mejoras, responsabilidad civil y otras necesidades que no necesariamente están contempladas en el seguro general del edificio.
¿Puedo asegurar una casa recién comprada?
Sí. Una vivienda recién adquirida puede asegurarse desde que existe un interés asegurable y se cumplen los requisitos de contratación. Es un buen momento para calcular correctamente el valor de reconstrucción y el valor de los contenidos.
¿El seguro de hogar cubre una oficina en casa?
Depende del uso y de la póliza. Trabajar desde casa no convierte automáticamente una vivienda en un negocio asegurado. Si tienes equipo profesional, recibes clientes o realizas una actividad comercial desde el inmueble, conviene declararlo para revisar qué protección necesitas.
¿Cuánto cuesta un seguro de casa en México en 2026?
La pregunta del millón. La respuesta honesta es “depende”, pero podemos darte rangos reales. El precio se mueve según el valor de reconstrucción de tu casa, la zona (sísmica o de huracanes), las coberturas que elijas (sobre todo la de sismo) y el deducible que aceptes.
Como referencia de mercado para 2026:
| Tipo de vivienda o cobertura | Prima anual aproximada |
|---|---|
| Contenidos de un inquilino (departamento) | $2,000 a $5,000 |
| Casa de gama media, sin sismo | $4,000 a $8,000 |
| Casa de gama media, con sismo | $6,000 a $12,000 |
| Casa de alto valor o en zona de riesgo | más de $12,000 |
Son cifras orientativas: la única forma de saber tu precio es cotizar tu caso. Lo que sí podemos afirmar es que, comparado con lo que cuesta reconstruir o reponer, el seguro de hogar es de los más rentables que existen. Para poner en perspectiva: reconstruir un departamento tras un sismo puede costar de dos a cinco millones de pesos si no estaba asegurado.
Al comparar dos cotizaciones, la forma correcta no es solo mirar la prima, sino revisar cuánto quedaría protegido y cuánto pagarías de tu bolsillo en una reclamación: dos pólizas con el mismo precio pueden proteger cosas muy distintas.
Deducible y suma asegurada, sin letras chiquitas
Dos conceptos que deciden cuánto te pagan (y cuánto pagas tú). Vale la pena entenderlos:
- Suma asegurada: el máximo que te pagaría la aseguradora por una cobertura. Para el inmueble, se calcula sobre el valor de reconstrucción (lo que costaría volver a construir desde cero, sin el terreno), no sobre el valor comercial. Estar infraseguro (poner una suma menor a la real) es la falla más común: si pasa algo, te pagan proporcionalmente menos.
- Deducible: la parte del daño que te toca a ti antes de que la aseguradora cubra el resto. En hogar suele ser un porcentaje de la suma asegurada, típicamente de 2% a 10%, sobre todo en sismo e hidrometeorológicos. Coberturas como cristales o robo de contenidos muchas veces van sin deducible. A mayor deducible, menor prima.
La CONDUSEF define estos conceptos y ofrece un Calificador de seguro de casa habitación para orientarte. Nosotros lo traducimos a tu caso: cuánta suma asegurada necesitas de verdad y qué deducible te conviene según tu presupuesto.
¿El seguro de daños de Infonavit ya protege tu casa?
Esta es una de las confusiones más caras que vemos. Si compraste tu casa con un crédito Infonavit, ya pagas un seguro de daños incluido en tu mensualidad. La buena noticia es que existe; la mala es que protege menos de lo que crees.
Según el portal oficial del Infonavit, ese seguro cubre la estructura del inmueble porque garantiza el crédito. Pero deja fuera casi todo lo que te importa en el día a día:
| El seguro de Infonavit sí cubre | El seguro de Infonavit no cubre |
|---|---|
| Estructura del inmueble | Tus contenidos: muebles, electrónicos, ropa |
| Incendio, sismo, inundación, huracán | Robo |
| - | Responsabilidad civil familiar |
| - | Asistencias (plomero, cerrajero, electricista) |
Por eso muchos derechohabientes contratan un seguro de hogar complementario: uno que cubra lo que Infonavit deja fuera, sin pagar dos veces por lo mismo. Es exactamente el tipo de revisión que hacemos contigo.
¿Es obligatorio contratar un seguro de hogar si tengo hipoteca?
Un crédito hipotecario puede incluir o exigir determinadas coberturas relacionadas con el inmueble. Eso no significa que todas tus pertenencias o todos los riesgos personales estén protegidos. Conviene revisar qué cubre exactamente la póliza vinculada al crédito antes de asumir que tu vivienda está completamente asegurada.
Para una casa que ya es tuya y sin deudas, el seguro de hogar no es obligatorio por ley: es una decisión tuya (muy recomendable, pero tuya). La cosa cambia cuando hay un crédito hipotecario de por medio: ahí el banco sí te exige una póliza que cubra al menos incendio y responsabilidad civil, para proteger el bien que garantiza el préstamo.
Aquí un dato que pocos conocen y que te puede ahorrar dinero: por ley tienes derecho a contratar ese seguro con la aseguradora que tú elijas, no solo con la que te ofrece el banco. La póliza atada al banco puede salir bastante más cara que cotizarla directo con un broker, con la misma cobertura. Nosotros nos encargamos de que la nueva cumpla todos los requisitos del banco antes de cancelar la anterior.
Cómo elegir el mejor seguro de hogar
No hay una “mejor aseguradora” universal: hay la mejor para tu caso. Una es más fuerte en cobertura sísmica, otra en responsabilidad civil, otra en asistencias. Por eso comparar es tan importante, y por eso conviene hacerlo con alguien de tu lado y no con quien solo vende una marca.
En INV somos un agente de seguros regulado por la CNSF, con más de 30 años acompañando familias. Comparamos las mejores aseguradoras, te explicamos qué cubre cada una en tu situación y calibramos las sumas aseguradas para que no quedes infraseguro. Y lo más importante: seguimos contigo el día que algo pasa; te acompañamos y damos seguimiento durante el proceso, conforme a las condiciones de tu póliza. Porque el respaldo real no se nota el día que contratas, sino el día que lo necesitas.
Si quieres saber qué cubriría tu casa y cuánto costaría, cotiza tu seguro de hogar con nosotros. Sin costo y sin compromiso, con una comparativa real hecha a la medida de tu inmueble.
Preguntas frecuentes
› ¿Puedo asegurar un departamento que rento?
Sí. Como inquilino no aseguras el inmueble (eso le corresponde al dueño), pero sí puedes (y conviene) asegurar tu contenido: muebles, electrónicos, ropa y equipo. Se suele incluir responsabilidad civil, útil si por accidente dañas el departamento o al vecino. Las primas para inquilinos son muy accesibles, desde unos $2,000 al año.
› ¿Cuánto tarda el pago de un siniestro de hogar?
Depende de la aseguradora y de qué tan completo esté tu expediente, pero suele ir de unos días a pocas semanas una vez presentada la documentación. La diferencia real la hace tener a alguien que te ayude a armar bien el reclamo desde el inicio: en INV te acompañamos en todo el proceso (del aviso al ajuste) y damos seguimiento con la aseguradora, conforme a las condiciones de tu póliza.
› ¿Cuánto cuesta un seguro de casa al año?
El precio depende del valor de reconstrucción, los contenidos, la ubicación, las coberturas, los deducibles y los riesgos de la zona. Como referencia de mercado 2026, asegurar los contenidos de un departamento rentado va de 2 mil a 5 mil pesos al año, y una casa de gama media con sismo, de 6 mil a 12 mil. La forma correcta de comparar no es solo mirar la prima, sino revisar cuánto quedaría protegido y cuánto pagarías de tu bolsillo en una reclamación.
› ¿Cuál es la diferencia entre seguro de hogar y seguro de casa?
En la práctica, ninguna: son el mismo producto. "Seguro de hogar", "seguro de casa" y "seguro de casa habitación" se usan como sinónimos para la póliza que protege tu vivienda y su contenido; el término oficial en México es "seguro de casa habitación". Lo que importa no es el nombre, sino qué coberturas incluye y con qué sumas aseguradas.
› ¿Puedo pagar mi seguro de hogar en mensualidades?
Sí. Aunque la prima se cotiza anual, la mayoría de las aseguradoras permite fraccionarla en pagos semestrales, trimestrales o mensuales (a veces con un pequeño recargo por el financiamiento). En tu cotización te mostramos el costo anual y las opciones de pago para que elijas la que más te acomode.
¿Tu casa está protegida?
Cotiza tu seguro de hogar
Protección ante sismo, robo, inundación y daños a terceros. Comparamos GNP, AXA, Mapfre y más.
Proteger mi casaFuentes y verificación
Director General de INV y de Agente Más Promotoría. 15 años de experiencia en el sector asegurador, autorizado como agente con cédula tipo C y F para seguros de personas, empresas, grandes riesgos y fianzas. Socio consejero del Club Nacional de Empresarios de Seguros y miembro de AMASFAC.
Sigue leyendo
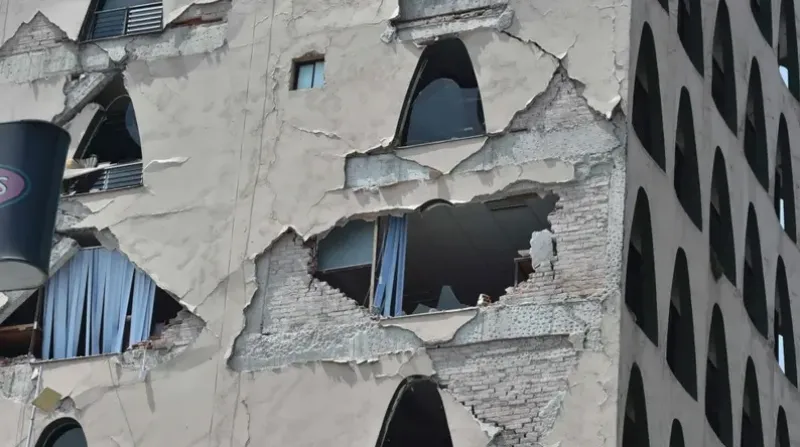
Seguro de hogar contra sismo en México: qué cubre y qué revisar
Te explicamos cuándo un seguro de hogar cubre daños por sismo, qué pasa con grietas, deducibles y contenidos, y cómo revisar si tu póliza está bien protegida.
¿Por qué necesito un asesor de seguros?
¿Qué es un asesor de seguros? ¿Qué hace un agente de seguros? ¿Por qué es mejor contratar un seguro a través de un asesor de seguros?