

Seguro de responsabilidad civil para empresas
Que una reclamación de un tercero no se pague con tu patrimonio
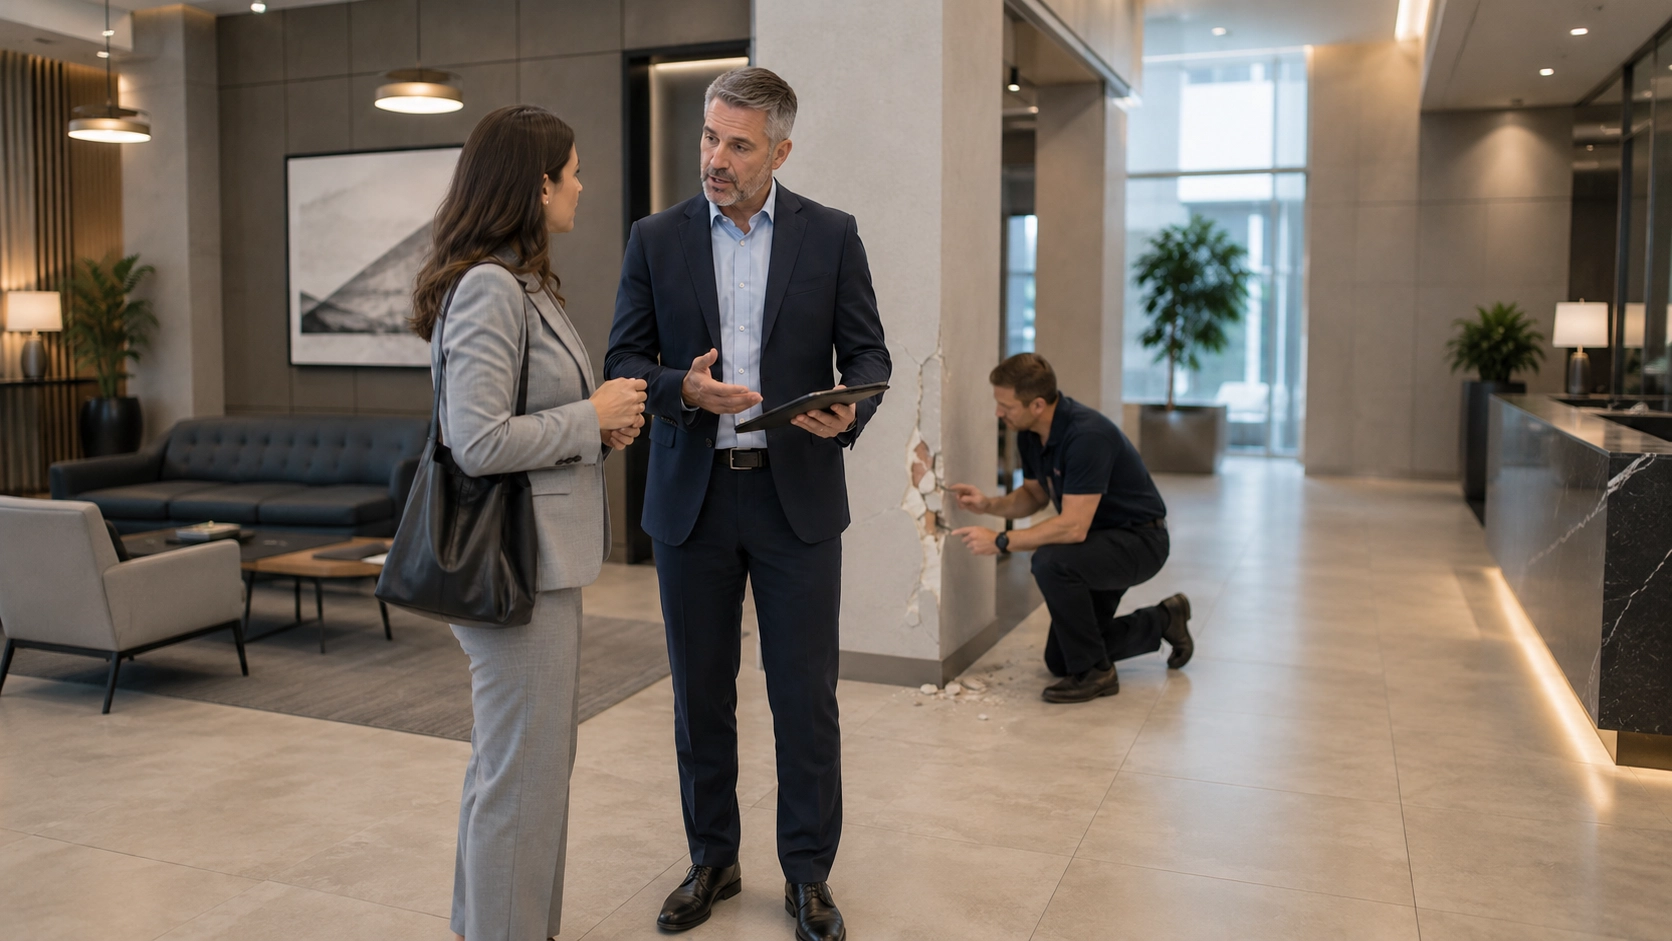
Una caída en tu local o un producto defectuoso pueden acabar en una demanda. La póliza responde por la indemnización y por tu defensa legal.
- RC general, empresarial, profesional, de producto y de arrendatario.
- Para contratos, licitaciones, arrendamientos y locales con público.


Nadie planea causarle un daño a un tercero. Aun así ocurre.
Se contrata pensando en lo que alguien puede reclamarte, no en lo que hiciste mal. Una demanda por lesiones puede sumar entre $250 mil y $1.5 millones.
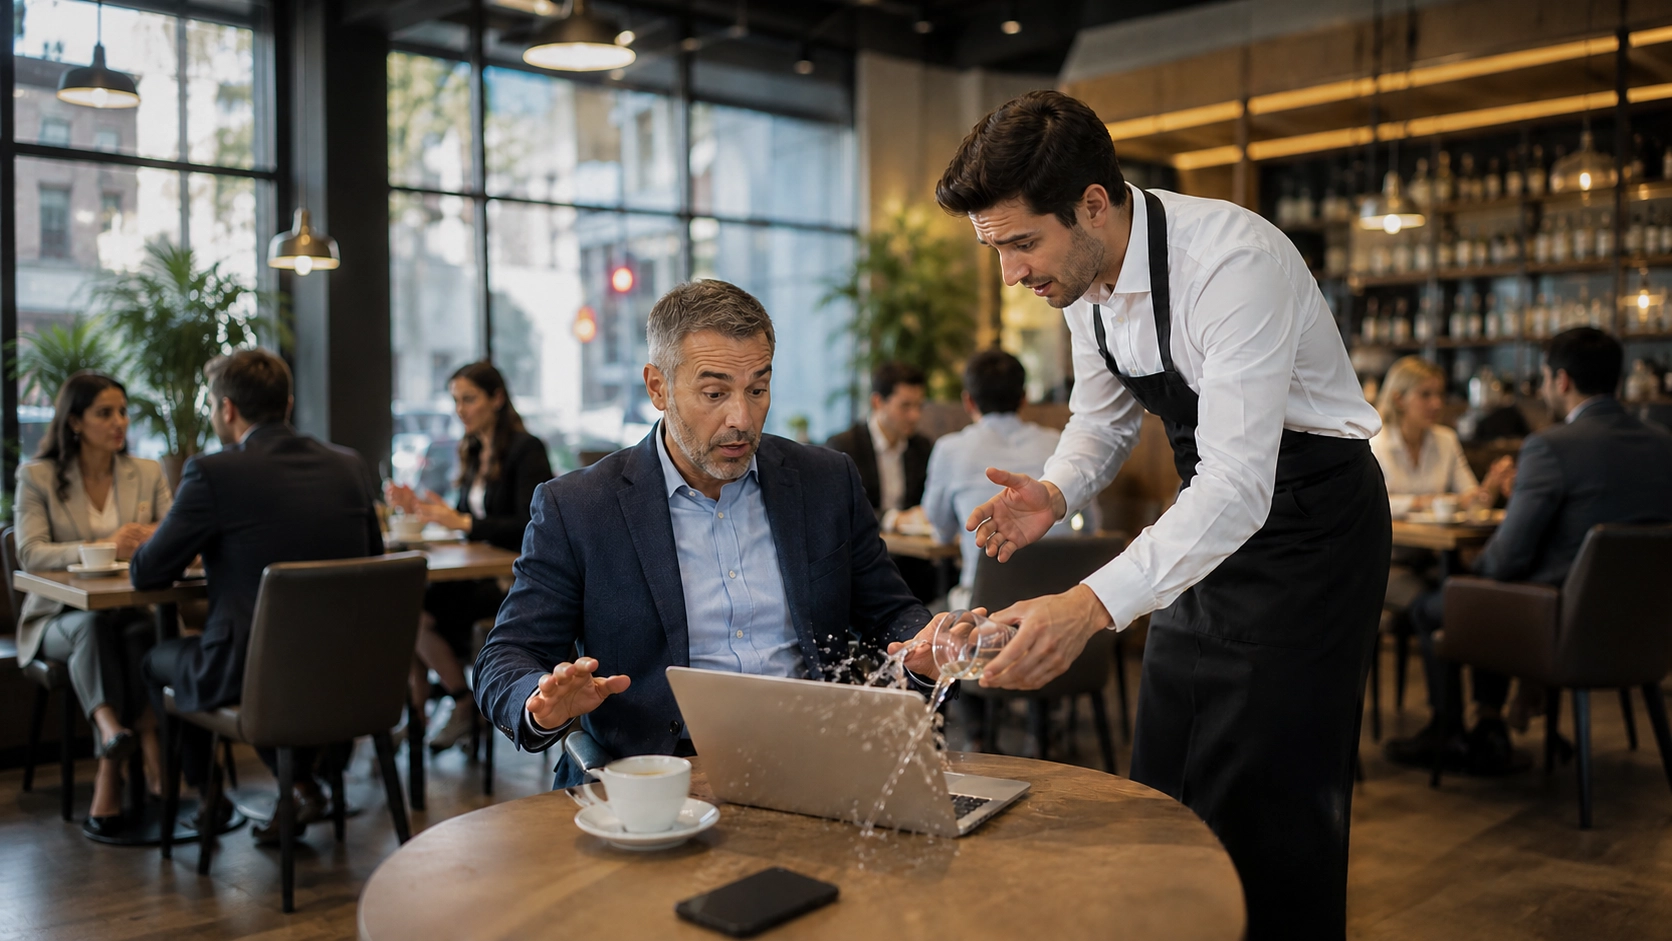 RC General
Un mesero derrama una bebida sobre la laptop de un cliente
El cliente reclama el equipo y el trabajo que perdió.
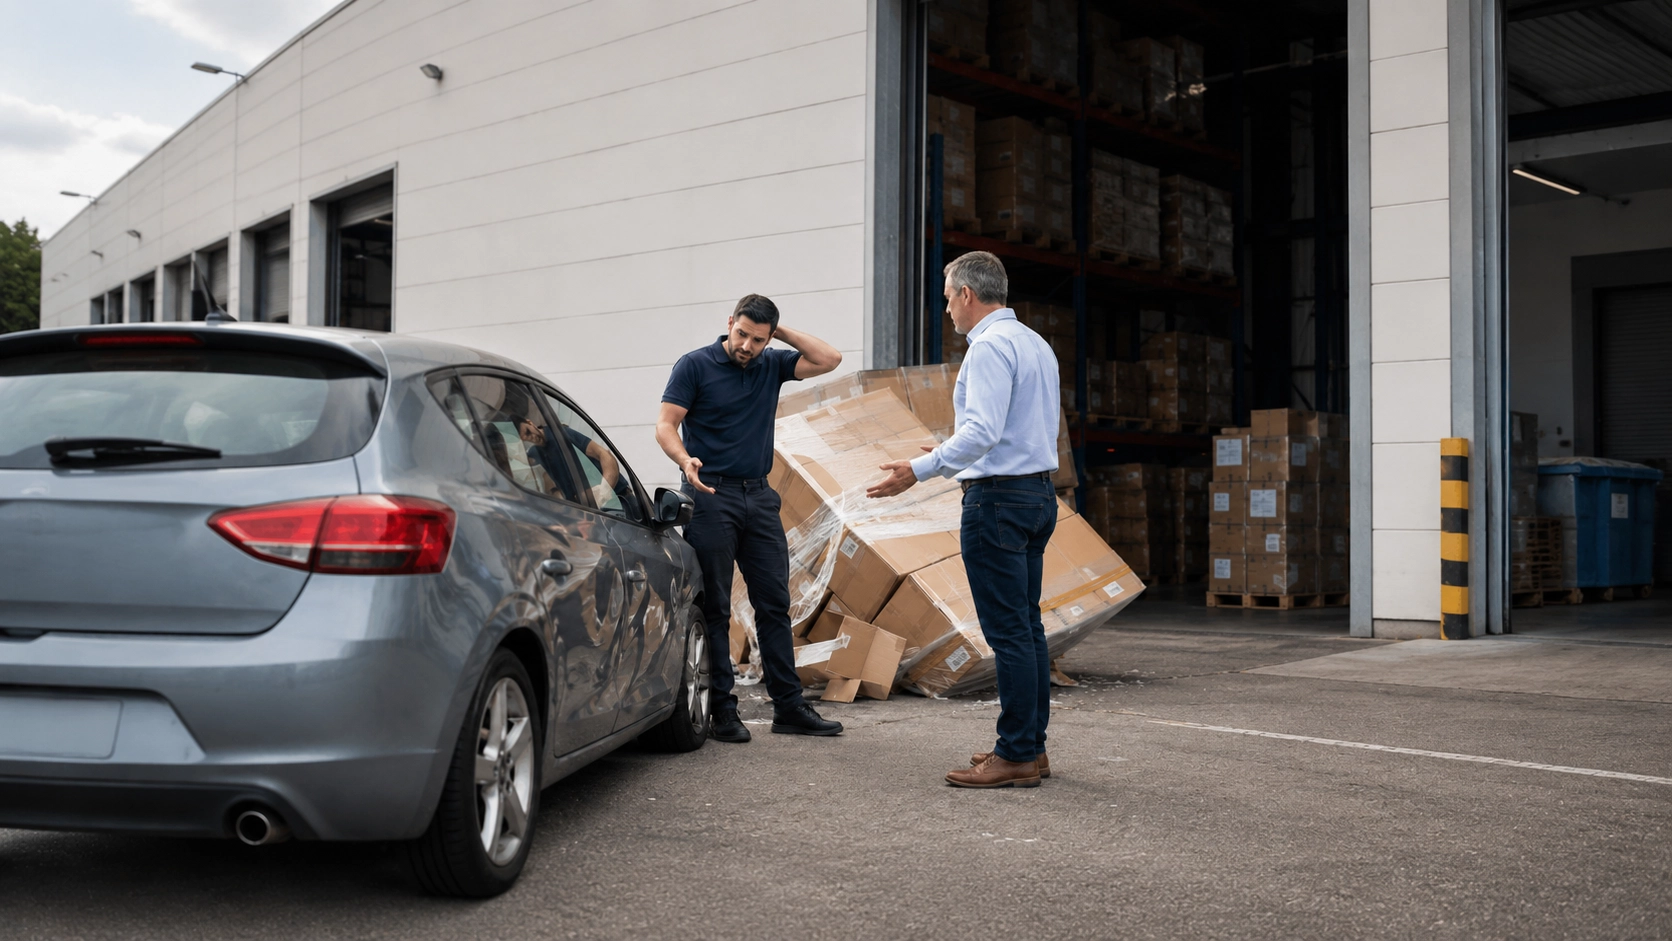 RC General
Una tarima cae sobre el auto de un proveedor en tu patio de maniobras
El dueño del auto exige la reparación y el tiempo sin vehículo.
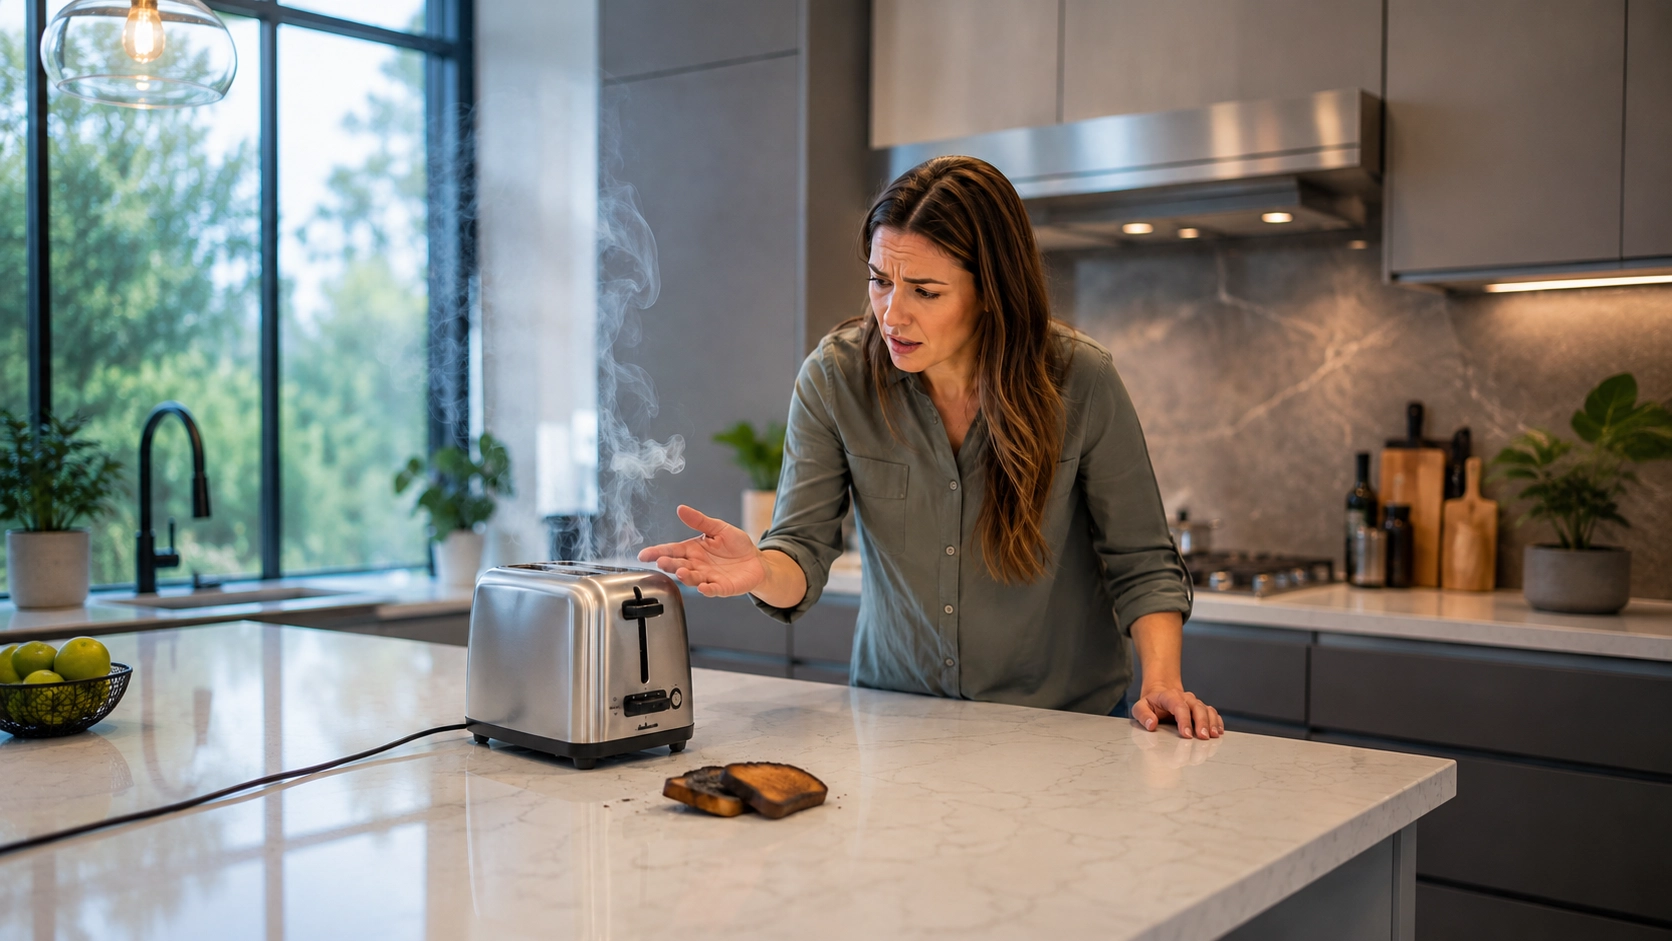 RC Producto
Un aparato que vendiste hace corto y daña la cocina de un cliente
La reclamación llega a quien lo fabricó y a quien lo vendió.
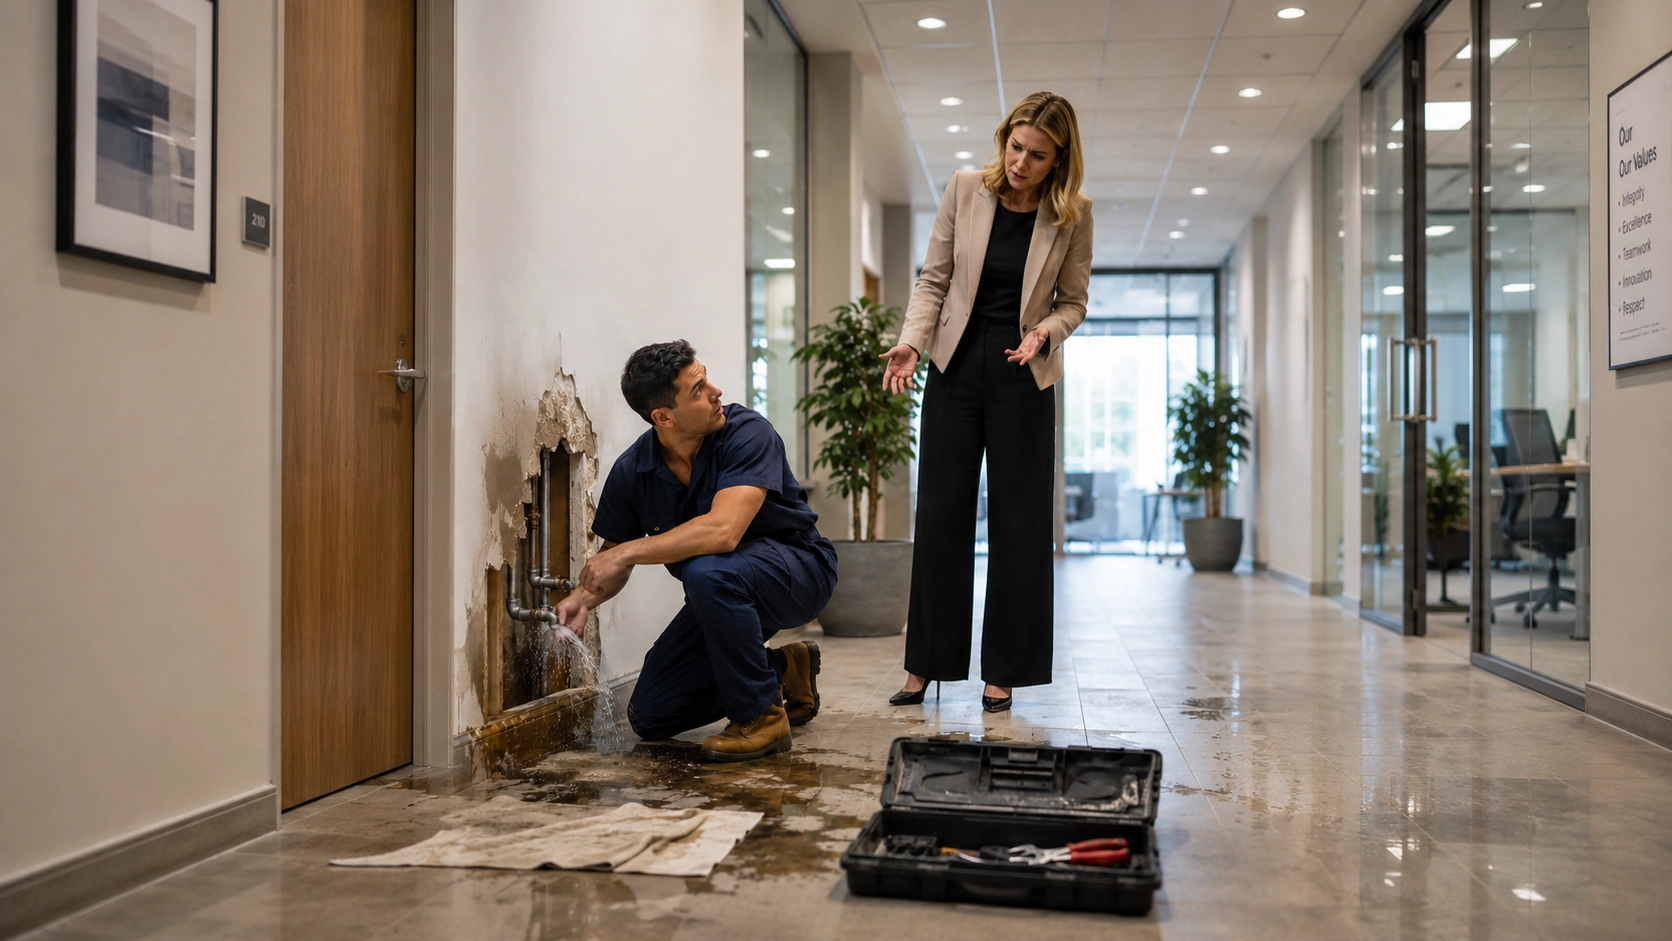 RC Arrendatario
Una fuga en tu oficina rentada daña el piso y la pared del edificio
El arrendador te cobra la reparación del inmueble.
No existe una responsabilidad civil. Existen cinco, y tu giro decide cuál.
Un despacho, una fábrica y un restaurante exponen a reclamaciones distintas. La póliza se arma con la variante que responde a tu operación.
RC General
Para la operación diaria
Daños que tu actividad cause a terceros en el día a día: un cliente que se cae en tu local, un visitante lesionado o la propiedad de alguien dañada por tu equipo.
RC Empresarial
Para contratos y licitaciones
El paquete que exigen clientes corporativos y gobierno para firmar contigo: combina operaciones, productos y la RC patronal que complementa al IMSS.
RC Profesional
Para quien vende su criterio
Errores u omisiones en un servicio profesional que le cuesten dinero a tu cliente: despachos contables y legales, consultores, arquitectos, médicos y agencias.
RC Producto
Para lo que fabricas o vendes
Reclamaciones por daños que cause un producto que tu empresa fabricó, distribuyó o vendió, desde alimentos hasta piezas y equipo.
RC Arrendatario
Para el local que rentas
Daños al inmueble que ocupas (incendio, explosión, agua) que el dueño te puede reclamar. Cada vez más arrendadores la piden como condición del contrato.
¿No sabes cuál te corresponde?
Es lo normal. En la cita revisamos tu giro, tus contratos y tu local, y te decimos qué variante necesitas y con qué suma. Muchas empresas combinan dos o tres en una sola póliza.
Revisar mi caso con un asesorCuándo la responsabilidad civil deja de ser opcional
En cuatro situaciones pasa de buena idea a requisito. Si te reconoces en alguna, cotízala antes de que un contrato te ponga fecha límite.
Te la pide un contrato o una licitación
Corporativos y gobierno piden comprobante de RC con una suma mínima, normalmente de 5 a 20 millones de pesos, antes de firmar. Sin póliza no hay contrato.
Recibes público en tu local
Comercios, restaurantes, consultorios, escuelas y gimnasios están expuestos a caídas, golpes e intoxicaciones de clientes, pacientes o visitantes.
El arrendador la exige en el contrato
Cada vez más dueños de locales y oficinas condicionan la renta a una póliza de RC de arrendatario que responda por daños al inmueble.
Pones productos en manos del consumidor
Si fabricas, distribuyes o vendes alimentos, cosméticos, electrónica o equipo, la cadena de responsabilidad por un defecto llega hasta ti.
Lo que responde la póliza y lo que se queda fuera
Muchos dan por hecho coberturas que no tienen. Por eso te urgimos a leer las condiciones generales y particulares: te las explicamos y resolvemos tus dudas.
Sí cubre, conforme a condiciones
- Lesiones a terceros: clientes, pacientes, proveedores o visitantes
- Daños materiales a bienes de terceros, incluido el inmueble que rentas
- Daño moral, cuando la póliza lo contempla
- Honorarios del abogado y gastos de defensa hasta el límite contratado
- Daños causados por tus empleados en el ejercicio de su trabajo
No cubre, en general
- Daños a tus propios bienes (eso lo protege el seguro de daños)
- Incumplimiento de contrato (eso es materia de fianzas)
- Actos dolosos o intencionales de la empresa o sus representantes
- Multas y sanciones administrativas
- Riesgos excluidos en las condiciones particulares de cada póliza
El error más caro no es no tener póliza. Es tenerla corta.
La pregunta clave no es cuánto cuesta la prima, sino cuánto de tu exposición real cubre la póliza. Si la suma asegurada no alcanza, la diferencia sale de tu patrimonio.
Las primas crecen menos que la suma: duplicar la cobertura no duplica lo que pagas. Dimensionarla bien es asesoría, no presupuesto.
$250 mil a $1.5 millones
Lo que puede sumar una sola demanda por lesiones en un local comercial, entre indemnización, daño moral y honorarios.
$5 a $20 millones
Las sumas mínimas que suelen exigir corporativos y sector público para firmar un contrato o adjudicar una licitación.
Menos del doble
Lo que sube la prima al duplicar la suma asegurada. Subasegurar para ahorrar suele salir más caro que asegurar bien.
En la cita revisamos tu giro, tus contratos y tu local, y te entregamos la suma recomendada con una comparativa entre aseguradoras.
Conocer mi suma recomendada
Si llega la reclamación, no la enfrentas solo.
Te decimos qué hacer en cuanto recibes la reclamación.
Cómo dar el aviso a la aseguradora, qué no firmar ni reconocer por tu cuenta y qué información reunir desde el primer día.
Te ayudamos a preparar lo que la aseguradora va a pedir.
Formatos, evidencias, testigos y comunicaciones con el tercero, ordenados para que el expediente no se atore.
Damos seguimiento al caso junto contigo.
Estamos pendientes del ajustador, del área legal de la aseguradora y de los plazos, y te explicamos cada etapa.
Si algo se complica, mediamos con la aseguradora.
Ante diferencias de criterio o retrasos intervenimos como tu broker, incluso con dictámenes, siempre dentro de lo que la póliza contrató.
La aseguradora resuelve conforme a las condiciones de la póliza. Tú das el aviso y firmas lo que corresponde; nosotros te orientamos para que lo hagas bien y mediamos si hay diferencias.
Sin costo ni compromiso
Cotiza tu póliza de responsabilidad civil y agenda tu llamada
Cuéntanos para qué la necesitas y elige el día y la hora que te acomoden. En la llamada revisamos contigo tu giro, la suma que te piden y el tipo de cobertura.
Sin costo · Sin compromiso · Tú eliges cómo te contactamos
Lo que nos preguntan antes de contratar
Respuestas revisadas en septiembre de 2026 por el equipo de INV.
Sigue aprendiendo
- Responsabilidad civil empresarial: el seguro que tu PyME no sabe que necesita hasta que es tarde
- Qué cubre y qué no cubre la responsabilidad civil empresarial, y cómo dimensionarla
- Seguro de daños para tu negocio: local, inventario, maquinaria y cristales
- Fianzas para licitaciones, anticipos y cumplimiento de contratos
¿Tienes otra pregunta? Déjanos tus datos en el formulario y la revisamos en tu cita.
Firma tu próximo contrato con la póliza ya en la mano.
Dinos a qué se dedica tu empresa y qué te piden: te preparamos la cotización con la suma que te corresponde.