
La pregunta que más nos hacen las PyMEs es: “¿Para qué necesito un seguro de responsabilidad civil si nunca le he hecho daño a nadie?” La respuesta corta es que la RC empresarial no se contrata pensando en lo que hiciste mal, sino en lo que un tercero puede reclamarte aunque no haya sido tu culpa directa. Bajo el Código Civil Federal, las empresas responden por los daños que su operación, sus productos o sus empleados causen a clientes, proveedores o público en general.
Un cliente que se cae en el área de atención y se fractura, un producto que causa un daño material, una operación que afecta a un visitante o a un proveedor: todos son escenarios cotidianos que pueden terminar en una reclamación legal. Y aun así, es una de las coberturas que muchas empresas posponen hasta que les pasa.
Una sola demanda por lesiones en un local comercial puede sumar cientos de miles de pesos entre indemnización, daño moral y honorarios legales. Sin póliza, ese dinero sale del patrimonio del negocio.
Qué cubre y qué no
Conforme a sus condiciones, la póliza responde por los daños a terceros que la empresa cause en el desarrollo de su actividad: lesiones físicas, daños materiales y, en algunos casos, daño moral. Según el plan, también cubre la defensa legal y los gastos del proceso cuando una reclamación llega a tribunales. Sin póliza, todo eso sale del patrimonio de la empresa: una sola demanda por lesiones puede sumar cientos de miles de pesos, y una sentencia desfavorable puede comprometer la liquidez de un negocio que hasta ese día era rentable.
Hay variantes según el tipo de riesgo:
- RC general (operaciones): daños que tu empresa cause a terceros en su actividad normal, como un cliente que se cae en tu local, un trabajador tuyo que daña la propiedad de un cliente o un visitante lesionado en tu oficina.
- RC producto: reclamaciones por daños causados por el uso o consumo de productos que tu empresa fabricó, distribuyó o vendió.
- RC profesional: errores en servicios técnicos, consultoría o asesoría.
- RC arrendatario: daños al inmueble cuando operas en un local rentado.
- RC patronal: lesiones o muerte de empleados durante la jornada, en complemento al IMSS, cuando el trabajador o sus deudos demandan a la empresa por negligencia.
No cubre, en general:
- Daños propios (eso lo cubre el seguro de daños para tu negocio).
- Reclamaciones por incumplimiento de contrato (eso es materia de fianzas o seguros de cumplimiento).
- Actos dolosos de la empresa o de sus representantes.
- Multas o sanciones administrativas.
Cuándo deja de ser opcional
En algunos casos la RC pasa de buena idea a requisito para operar, y en otros la exposición es tan alta que conviene revisarla ya:
- Contratos con clientes corporativos o con gobierno. Las empresas grandes y el sector público piden, como parte de sus procesos de contratación, comprobante de una póliza de RC con sumas aseguradas mínimas que suelen ser de varios millones de pesos. Sin póliza, no hay contrato.
- Clientes o pacientes en tus instalaciones. Restaurantes, comercios, consultorios y oficinas están expuestos a reclamaciones por accidentes en el lugar: caídas, golpes, intoxicaciones.
- Productos físicos. Si fabricas, distribuyes o vendes alimentos, cosméticos, electrónica o equipo industrial, la cadena de responsabilidad por defectos llega hasta ti aunque no seas el fabricante final, y un solo defecto puede generar reclamaciones múltiples.
- Servicios profesionales o técnicos. Un error en una asesoría, un dictamen o una instalación puede derivar en daños reclamables.
- Proveedores externos en tus instalaciones. Si un proveedor sufre un daño en tu sitio, la responsabilidad puede recaer en tu empresa.
El monto importa más que la prima
CONDUSEF recomienda revisar con atención el monto máximo que ampara la póliza de responsabilidad civil. Si la suma asegurada no alcanza para cubrir una reclamación, la diferencia sale del patrimonio de la empresa.
Por eso el error más caro, después de no tener póliza, es contratar una RC con suma asegurada baja para abaratar la prima. Una póliza de $1 millón cuando la operación expone a reclamaciones de $5 millones significa que la empresa pagará la diferencia con su propio dinero. Y las primas no crecen en la misma proporción que la suma asegurada (duplicar la cobertura no duplica la prima), así que definir bien el monto es un ejercicio de asesoría, no de presupuesto.
Para dimensionarla, conviene revisar la facturación anual, el patrimonio operativo, el giro y la magnitud de los contratos con terceros, y después contrastar el monto de la póliza con escenarios realistas: un cliente con lesiones graves, un daño material en un inmueble rentado, una falla en un producto distribuido a varios clientes.
En INV revisamos el giro de tu empresa, los contratos vigentes, la afluencia de público y los productos que manejas, y te entregamos un diagnóstico con la suma asegurada recomendada y una comparativa entre varias aseguradoras, para que tu seguro de responsabilidad civil responda al riesgo real y no sea una póliza genérica. La integramos con el resto de la protección de tu negocio (incendio, robo, contenidos) para que no queden huecos entre una póliza y otra. La prima también puede deducirse como gasto de la empresa cuando cumple los requisitos fiscales; te contamos cómo en qué seguros puede deducir una empresa.
¿Te piden póliza de responsabilidad civil?
Que una reclamación no se pague con tu patrimonio
RC general, empresarial, profesional, de producto y de arrendatario. Cotiza con la suma que te exige tu contrato y agenda tu llamada con una asesora.
Proteger mi empresa ante reclamaciones
Director General de INV y de Agente Más Promotoría. 15 años de experiencia en el sector asegurador, autorizado como agente con cédula tipo C y F para seguros de personas, empresas, grandes riesgos y fianzas. Socio consejero del Club Nacional de Empresarios de Seguros y miembro de AMASFAC.
Sigue leyendo
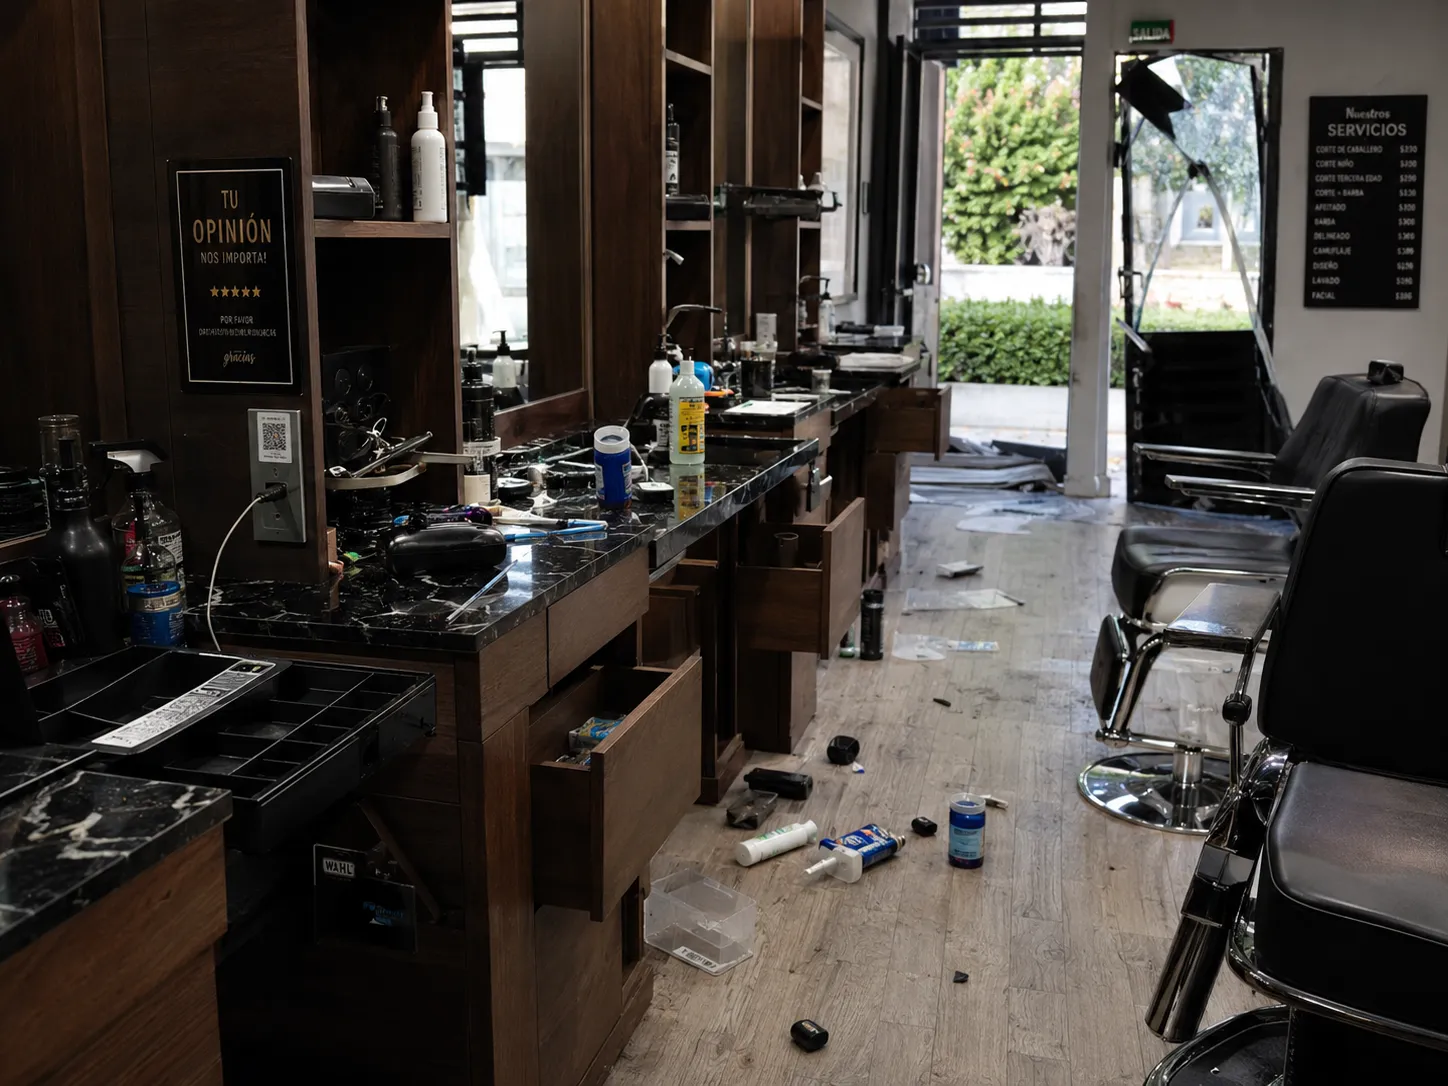
Robo a negocios: cómo te protege un seguro y qué ampara
Una cortina rota y el equipo desaparecido no tienen por qué costarte años de trabajo. Así te protege un seguro contra robo y qué hacer si te roban.
Solo el 18% de las empresas en México tiene seguro: qué significa ese dato para tu negocio
Ocho de cada diez negocios en México operan sin seguro, según la AMIS. Un incendio, un robo o una demanda pueden borrar años de trabajo en una tarde.