

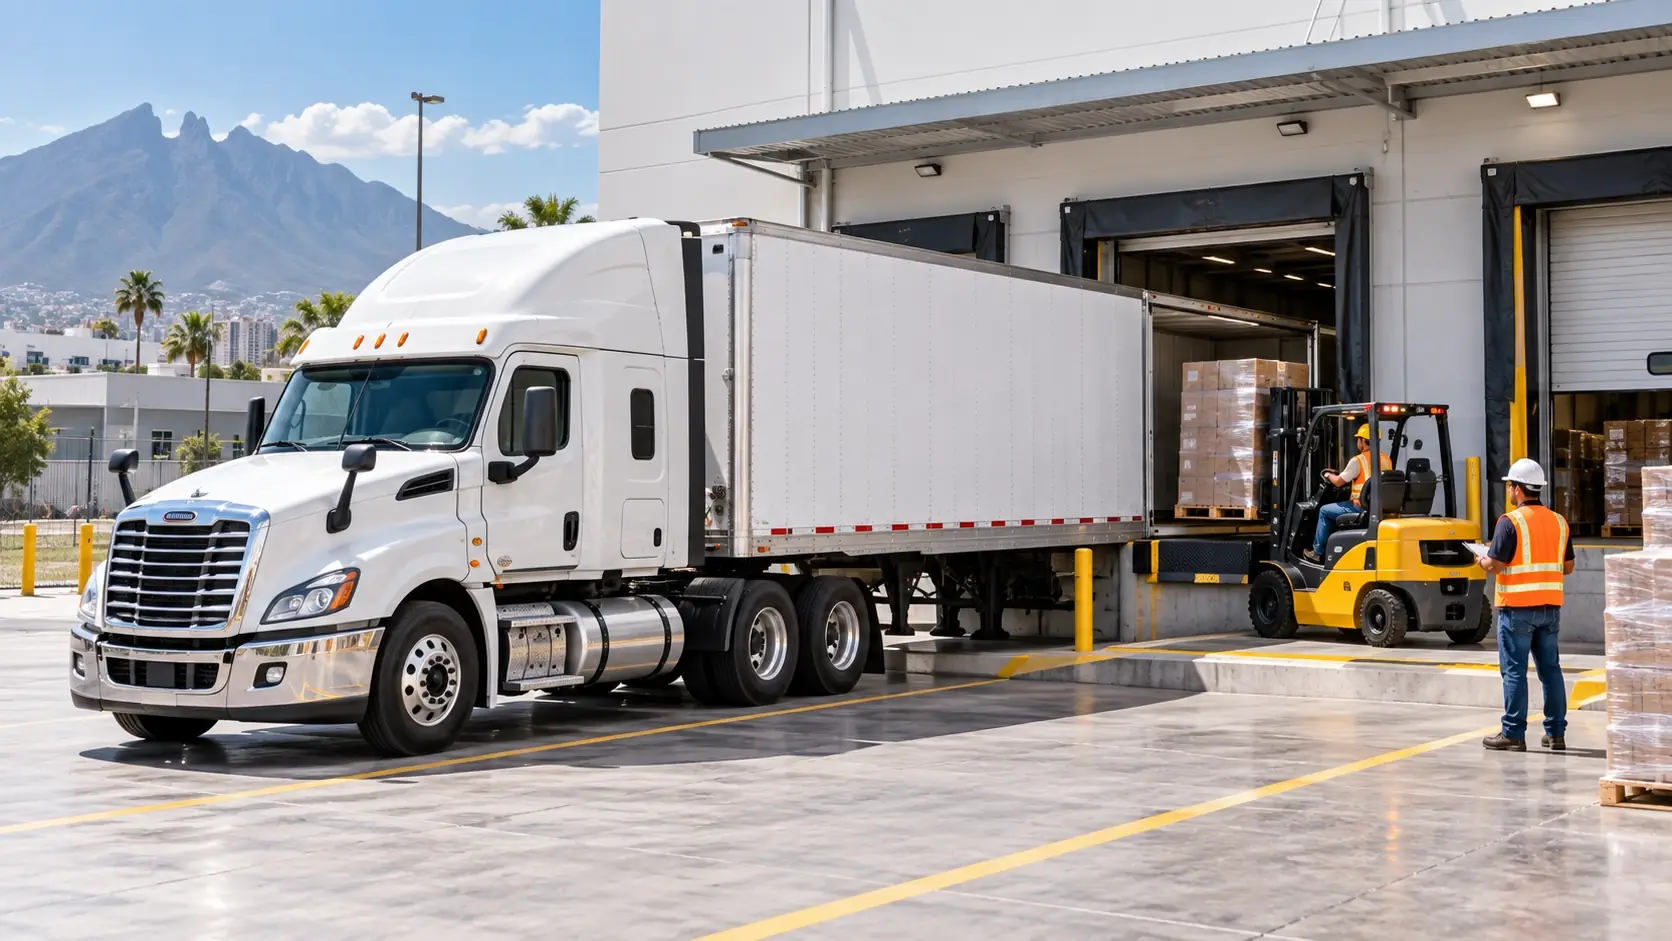
El seguro para tractocamión o camión de carga se contrata de dos formas: solo responsabilidad civil, que responde por los daños que tu unidad o tu carga le causen a otros y es lo que pide la ley en carretera federal, o cobertura amplia, que además protege tu propio camión si choca, se voltea o te lo roban. El remolque y la carga no entran en ninguna de las dos: se aseguran aparte.
Un tráiler sale cargado del patio antes de que amanezca y agarra la México-Querétaro. Para ti es un solo camión. Para el seguro son tres cosas distintas: el tracto, la caja y lo que va adentro. Es lo primero que aclaramos cuando alguien nos pide “el seguro del tráiler”, sea un hombre camión que maneja su propio tracto o una empresa de logística con varios tráileres, rabones, tortons y operadores en ruta.
En carretera federal, el seguro de daños a terceros es obligatorio
Para circular por carreteras y puentes federales tienes que traer, como mínimo, un seguro que responda por los daños que le causes a otras personas y a sus bienes. Lo dice la Ley de Caminos, Puentes y Autotransporte Federal: todo vehículo que transite por vías federales debe contar con ese seguro (artículo 63 Bis). Es el que responde si en un alcance te llevas al auto de adelante, o si tu caja le pega a otro camión al cambiar de carril. Si circulas sin él, la multa va de veinte a cuarenta días de salario mínimo (artículo 74 Bis).
Si además tienes permiso de carga, la misma ley te pide responder por los daños a terceros, a la carretera y por los que causen el camión o la carga en un accidente (artículo 68). Hasta ahí llega la obligación: asegurar tu propio camión ya es decisión tuya, y nadie te puede obligar a contratar con una aseguradora en particular, así que puedes comparar.
¿Qué cubre el seguro de un tractocamión?
La responsabilidad civil responde por lo que tu unidad le haga a otros. La amplia responde también por lo que le pase a tu unidad. Estos son los dos paquetes que recomendamos para equipo pesado, con lo que solo trae la amplia resaltado:
| Solo responsabilidad civil | Cobertura amplia |
|---|---|
| Daños a terceros por 3.5 millones de pesos | Daños a terceros por 3 millones de pesos |
| Daños ocasionados por la carga | Daños ocasionados por la carga |
| Gastos médicos a ocupantes | Gastos médicos a ocupantes |
| Gastos legales y asistencia vial | Asistencia vial y legal |
| No incluye los daños a tu propia unidad | Daños materiales a tu unidad a valor convenido, con 5% de deducible |
| No incluye el robo de tu unidad | Robo total a valor convenido, con deducible según la marca |
| Se cotiza con el código postal y el tipo de carga | Se cotiza con documentos y fotos de la unidad, según su origen |
Las sumas y los deducibles son de referencia y cambian según la aseguradora y la unidad. El deducible es la parte que pones tú en cada reclamación. El valor convenido es lo que vale tu unidad según lo que acuerdes con la aseguradora al contratar.
La responsabilidad civil responde por lo que tu unidad le haga a otros. La amplia responde también por lo que le pase a tu unidad.
A un tráiler lo detienen sobre todo dos cosas en carretera: un accidente o un robo. Los vehículos pesados participan en al menos 35 mil accidentes al año, según datos del INEGI y del Instituto Mexicano del Transporte, y en más de nueve de cada diez la causa está en quien maneja: velocidad, invasión de carril, cansancio después de muchas horas al volante. Si en un alcance le pegas al de adelante, eso es responsabilidad civil. Si tu tracto termina volcado en la cuneta, son daños materiales, y esos solo los trae la amplia.
Luego está el robo. A los operadores los embisten con otro vehículo en pleno movimiento para obligarlos a detenerse, y más de siete de cada diez robos son con violencia, según la Asociación Nacional Transportista (ANTAC). El Estado de México, Puebla y Guanajuato concentran más de la mitad de los casos que registró en 2025 AMESIS, la asociación de empresas de seguridad privada y rastreo satelital, y las rutas más castigadas son la México-Querétaro y la Córdoba-Puebla.
Entre julio de 2025 y junio de 2026 se robaron 8,246 vehículos pesados asegurados, según la AMIS, la asociación de las aseguradoras. Son 13.6% menos que un año antes, pero de los tractocamiones robados solo se recupera el 53%. Casi la mitad no vuelve.
El remolque no entra en el seguro del tracto
Mucha gente da por hecho que, si el tracto está asegurado, la caja también. No es así. El remolque o semirremolque lleva su propia cobertura y su propio valor, sea caja seca, plataforma o refrigerada.
Y las cajas se las roban casi tanto como los tractos: entre febrero de 2025 y enero de 2026 se robaron 3,405 semirremolques asegurados y 3,940 tractocamiones, según la AMIS.
Las aseguradoras piden que el remolque esté en la misma compañía que el tracto que lo jala, así que no se cotiza solo. Si tu tracto ya tiene seguro, dinos con quién y cotizamos la caja ahí. Si todavía no, cotizamos los dos juntos. Y si la unidad trae equipo de refrigeración, una caja especial o una grúa, avísanos para que quede anotado en la póliza.
El seguro de carga es aparte del seguro del camión
Te roban el tráiler completo saliendo de Puebla. El seguro del tracto responde por el tracto y el de la caja por la caja, pero los abarrotes que llevabas no entran en ninguno de los dos, y tu cliente te los va a reclamar a ti.
Aquí es fácil confundirse, porque en la póliza del tracto sí aparece la palabra carga, pero se refiere a otra cosa:
- Daños ocasionados por la carga viene en los dos paquetes de arriba y responde cuando lo que transportas le causa un daño a alguien más.
- El seguro de carga, que también se conoce como seguro de transporte de carga o de mercancías, protege la mercancía misma si se daña, se pierde o te la roban en el camino. Se contrata aparte.
Por ley, el transportista responde por la mercancía desde que la recibe hasta que la entrega. Pero si tu cliente no declaró cuánto vale, lo que te toca pagar se limita a quince días de salario mínimo por tonelada (artículo 66), y eso rara vez alcanza para reponer un embarque. Si el cliente quiere que respondas por el valor completo, tiene que declararlo y pagar un cargo extra por esa garantía (artículo 67).
El seguro del tracto no incluye la caja ni la carga. Cada una se asegura por su lado.
Si tus clientes te piden responder por todo lo que mueves, dínoslo al cotizar y revisamos el seguro de carga junto con el de tu unidad.
Los papeles que piden para un tractocamión nacional, legalizado o armado
Para solo responsabilidad civil no te piden papeles: se cotiza con tu código postal y el tipo de carga. Para la amplia, la aseguradora necesita identificar bien la unidad. Te piden cuatro fotos (de frente, de atrás y de cada costado, con la unidad completa a cuadro) y estos documentos:
| Origen de la unidad | Documentos para la cobertura amplia |
|---|---|
| Nacional | Factura de origen |
| Legalizada | Título, pedimento y tarjeta de circulación |
| Armada | Factura de origen, refacturas de cada modificación y tarjeta de circulación |
Nacional es la que se vendió de origen en México y no se ha modificado. Legalizada, la que se importó y se regularizó para circular aquí. Armada, la que ya no trae su motor, su cabina o su chasis originales, o la que se armó con partes de varias unidades. Si la tuya es legalizada y además armada, se juntan los papeles de las dos.
Las legalizadas y las armadas sí se aseguran, solo llevan más papeles. Papeles hay, no te vamos a decir que no: te decimos exactamente cuáles te tocan y cómo presentarlos. Puedes subirlos desde el formulario de seguro para tractocamiones o tenerlos a la mano para tu llamada.
De qué depende el precio del seguro de un tráiler o camión de carga
No hay un precio de lista. Si te dieran un número sin conocer tu unidad, sería el precio de otro camión. Lo que mueve el costo es esto:
- La cobertura. Solo responsabilidad civil cuesta menos que la amplia, porque no incluye tu camión.
- El camión, su año y cuánto vale.
- Lo que cargas. No es lo mismo mercancía general que carga refrigerada, material de construcción o carga especializada.
- Dónde tiene su base el camión y qué rutas corre.
- La placa, federal o estatal.
- Las medidas de seguridad que ya trae.
- Tu historial: los accidentes y robos que has reportado.
Con eso le pedimos a cada aseguradora el mayor descuento que te pueda dar. Y ojo al comparar: si una cotización sale más barata porque trae un deducible más alto o una suma más baja, ya no es el mismo seguro. Para cotizar el seguro de tu camión, rabón, torton o tractocamión solo necesitamos saber qué unidad es y qué transporta.
La póliza se puede pagar en parcialidades: de contado por todo el año, o en pagos semestrales, trimestrales o mensuales. El pago mensual va con cargo automático a tu tarjeta o a tu cuenta. Lo único que no hay en este tipo de seguro son meses sin intereses.
Las aseguradoras que toman tractocamiones en México
Para transporte y equipo pesado cotizamos con Quálitas, GNP, AXA, Chubb, Mapfre, HDI, Atlas, Zurich, ANA y El Potosí. No todas aceptan todas las unidades ni todos los tipos de carga. Depende del año del tráiler o del camión, de su origen, de lo que transporta y de la zona.
Por eso no hay un mejor seguro para camiones que sirva para todos. Primero vemos cuáles aceptan tu unidad y tu carga, y entre esas comparamos cobertura, deducibles, condiciones y precio. Esa comparación no la puedes hacer si cotizas con una sola compañía.
Y no necesitas tener flotilla: cotizamos desde un solo tracto. Si ya tienes varias unidades, vale la pena revisar si te conviene juntarlas en un seguro de flotilla, como explicamos en desde cuántas unidades conviene una flotilla.
Cuando tienes que usar tu seguro, no te dejamos solo
El seguro se prueba el día que lo usas, y ese día nunca avisa. Es un choque en carretera, una volcadura, o la llamada de tu operador para decirte que le quitaron la unidad. De pronto tienes un tráiler detenido, una carga que no llegó, un cliente esperando y un montón de papeles que nunca habías visto. Cada día que tu unidad está parada es un flete que no cobras, y si tienes varias hay que reacomodar rutas y operadores para no quedarle mal al cliente.
- Reporta a tu aseguradora. Ese aviso lo das tú o tu operador, y con él empieza el trámite del siniestro, que es como la póliza le llama al accidente o al robo.
- Avísanos a nosotros. Desde ahí vamos contigo: te decimos qué sigue, qué documentos y formatos te van a pedir y cómo llenarlos.
- Damos seguimiento contigo hasta que tu caso se resuelve. Si el pago se complica o hay alguna diferencia, mediamos con la aseguradora.
La que resuelve es la aseguradora, conforme a lo que contrataste. Por eso te insistimos en leer las condiciones generales y particulares de tu póliza antes de firmar, y te las explicamos las veces que haga falta. Así funciona INV Contigo, el acompañamiento que damos a nuestros clientes sin costo adicional.
Lo que necesitamos saber para cotizarte
- Qué unidad es y de qué año.
- Si la placa es federal o estatal.
- En qué estado tiene su base.
- Qué transporta.
- Cuál de las dos coberturas quieres.
Con eso, Julio Sánchez, nuestro gerente de autos y flotillas, revisa qué aseguradoras aceptan tu caso y te explica las diferencias antes de que contrates.
Déjanos tus datos aquí abajo y elige el día y la hora de tu llamada, o sube de una vez tus documentos y fotos en la página de seguro para tractocamiones y camiones de carga.
Preguntas frecuentes
› ¿Es obligatorio asegurar un camión de carga en México?
Sí, al menos con responsabilidad civil. El artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal pide que todo vehículo que transite por vías, caminos y puentes federales tenga un seguro que garantice los daños a terceros, y el artículo 68 pide a quien tiene permiso de carga responder por los daños a terceros, a la carretera y por los que causen el camión o la carga. Asegurar tu propia unidad contra daños o robo ya es decisión tuya.
› ¿Qué diferencia hay entre responsabilidad civil y cobertura amplia en un tractocamión?
Solo responsabilidad civil responde por los daños que tu unidad o su carga causen a otros, con gastos médicos a ocupantes, gastos legales y asistencia vial. La cobertura amplia suma la protección de tu propia unidad: daños materiales y robo total a valor convenido, cada uno con su deducible, que es la parte que pones tú. Sumas y deducibles cambian según la aseguradora y la unidad.
› ¿El seguro del tractocamión cubre el remolque y la carga?
No. El remolque o semirremolque lleva su propia cobertura y se asegura en la misma compañía que el tracto que lo jala. La mercancía es otro riesgo: la póliza de la unidad responde por los daños que la carga cause a terceros, pero el daño o el robo de lo que transportas se protege con un seguro de carga (también llamado de transporte de carga o de mercancías), que se contrata aparte.
› ¿Se puede asegurar un tractocamión legalizado o armado?
Sí. Para la cobertura amplia, una unidad legalizada se asegura con su título, su pedimento y su tarjeta de circulación; una unidad armada, con la factura de origen, las refacturas de cada modificación y su tarjeta de circulación. En los dos casos se piden además cuatro fotos de la unidad: frente, atrás y los dos costados.
› ¿Cuánto cuesta el seguro de un tractocamión o tráiler?
No hay una tarifa única. El costo depende de la cobertura que elijas, de la unidad, su año y su valor, de la carga, la zona, el tipo de placa, las medidas de seguridad y el historial de siniestros. Por eso cada unidad se cotiza de forma individual y se compara entre las aseguradoras que aceptan el caso.
› ¿Se puede pagar el seguro de un camión de carga en mensualidades?
Sí. Además del pago anual, se puede pagar de forma semestral o trimestral, y también mensual con cargo domiciliado a una tarjeta o cuenta. En este tipo de seguro no aplican los meses sin intereses.
› ¿Qué aseguradoras aseguran tractocamiones en México y cuál es la mejor?
No hay una sola para todos los casos. Para transporte y equipo pesado cotizamos con Quálitas, GNP, AXA, Chubb, Mapfre, HDI, Atlas, Zurich, ANA y El Potosí, pero no todas toman todas las unidades ni todos los tipos de carga. La que más te conviene es la que acepta tu unidad y tu carga con la mejor combinación de cobertura, deducibles, condiciones y costo.
› ¿Puedo asegurar un solo tractocamión o camión de carga?
Sí. No hace falta tener flotilla: se cotiza desde una sola unidad, sea tractocamión, rabón, torton o remolque. Cuando ya son varias, conviene revisar si agruparlas en una póliza de flotilla.
Fuentes y verificación
Fuentes consultadas y verificación:
- Ley de Caminos, Puentes y Autotransporte Federal (texto vigente, Cámara de Diputados; última reforma publicada el 14 de noviembre de 2025), artículos 63 Bis, 66, 67, 68 y 74 Bis
- Transportes y Turismo, con datos de AMIS: robo de vehículos pesados asegurados, julio de 2025 a junio de 2026
- Factor Automotor, con datos de AMIS: tractocamiones y semirremolques robados y su recuperación, febrero de 2025 a enero de 2026
- Uno TV, con datos de AMESIS: estados y carreteras con más robo al transporte de carga en 2025
- Crónica, con información de EFE y de la ANTAC: forma en que ocurren los robos y proporción con violencia (septiembre de 2026)
- Crónica, con datos de INEGI y del Instituto Mexicano del Transporte: accidentes con vehículos pesados y sus causas (abril de 2026)
- Paquetes de cobertura, documentos por origen de la unidad, formas de pago y aseguradoras: criterios con los que cotiza el equipo de autos y flotillas de INV, revisados en noviembre de 2026. Las sumas aseguradas y los deducibles son de referencia y cambian según la aseguradora y la unidad.
Director General de INV y de Agente Más Promotoría. 15 años de experiencia en el sector asegurador, autorizado como agente con cédula tipo C y F para seguros de personas, empresas, grandes riesgos y fianzas. Socio consejero del Club Nacional de Empresarios de Seguros y miembro de AMASFAC.
Sigue leyendo

Seguro de flotillas: desde cuántas unidades conviene y qué vehículos entran
No hay un mínimo legal para tener flotilla, pero sí un punto en que conviene. Qué unidades entran, qué exige la ley al equipo pesado y cómo armar bien tu póliza.
¿Qué seguros necesita una empresa pequeña o mediana en México?
Las mipymes son la mayoría de las empresas del país, pero muchas operan sin una estrategia de protección. Qué seguros revisar según tu giro, equipo y activos.