
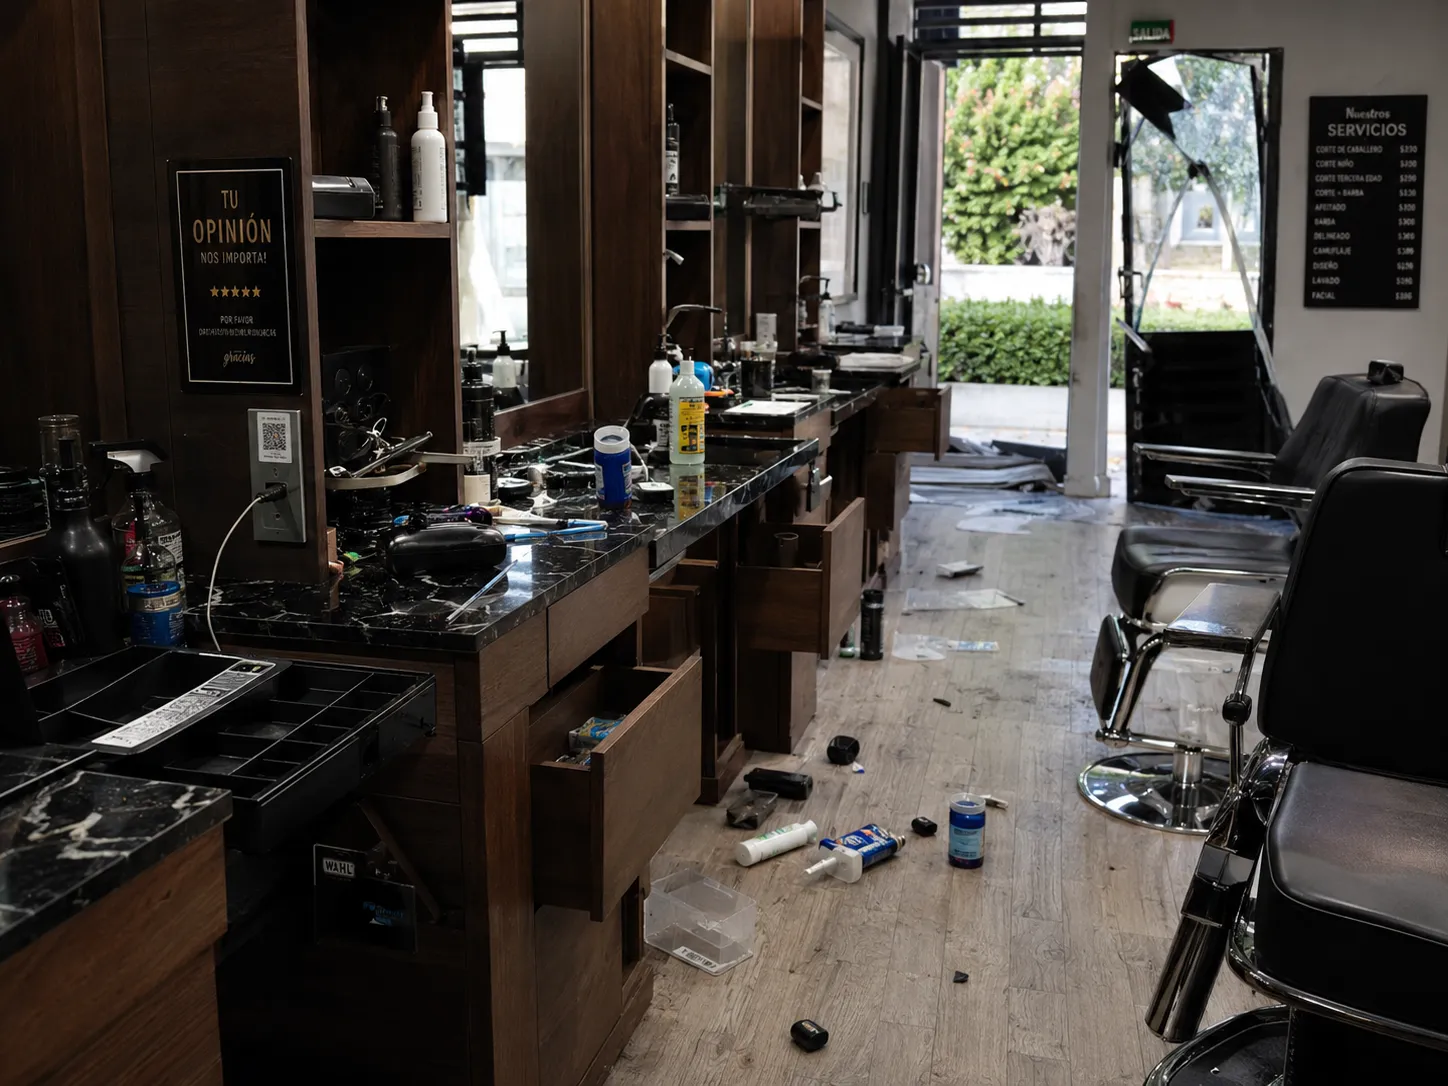
Lunes, siete de la mañana. La dueña de una estética llega a abrir y encuentra la cortina rota, el cristal de la entrada hecho añicos y los cajones abiertos. Faltan las planchas, las secadoras, la tableta de cobro y el efectivo que se quedó en la caja. Años de trabajo, en una sola noche.
Lo que pase en las siguientes semanas depende de una decisión que tomó mucho antes: si su negocio tenía un seguro contra robo. Con él, la mercancía y el equipo se reponen, la cortina y el cristal se reparan y la estética vuelve a abrir. Sin él, todo sale de su bolsillo.
El robo no es una amenaza lejana
Según la Encuesta Nacional de Victimización de Empresas del INEGI, el 27.2% de las unidades económicas del país fue víctima de algún delito en 2023, lo que equivale a 1.3 millones de establecimientos. En el comercio el porcentaje sube a 31.5%: casi uno de cada tres negocios.
Entre los delitos más frecuentes están la extorsión, el robo hormiga y el robo o asalto de mercancía, dinero, insumos o bienes. Entre los tres concentraron el 58.8% de los delitos contra empresas.
No sorprende entonces que el robo encabece las preocupaciones de los dueños. Un barómetro de Chubb sobre pymes en América Latina encontró que el 58% estaría interesado en contratar un seguro contra robo, y que para el 44% el evento más disruptivo sería que les robaran el equipo con el que trabajan. El mismo estudio señala que el 30% de las pymes no tiene ninguna cobertura.
El robo con violencia, el que más daño hace de un solo golpe, es justo el que un seguro de daños para negocio está hecho para amparar.
Qué ampara un seguro contra robo para tu negocio
La cobertura de robo protege lo que necesitas para operar cuando alguien entra a la fuerza a tu local o asalta a quienes trabajan ahí. En las condiciones generales la vas a encontrar como robo con violencia, asalto o robo por allanamiento, y normalmente ampara:
- Mercancía, insumos y contenidos robados del local.
- Mobiliario y equipo de trabajo: computadoras, terminales de cobro, herramientas y los aparatos propios de tu giro.
- Dinero y valores dentro del local, en caja o en caja fuerte, cuando contratas esa cobertura.
- Dinero en tránsito, como el que llevas al banco, según el plan.
- Los daños que causan los ladrones al entrar: cerraduras, cortinas, puertas y muros.
- Cristales rotos, si sumas la cobertura de cristales.
Con un seguro contra robo, lo que se llevaron se repone y lo que rompieron se repara. Tu negocio vuelve a abrir sin que todo salga de tu bolsillo.
El dinero y los valores casi siempre se contratan con un límite propio, menor que el de la mercancía: si tu negocio maneja mucho efectivo, ese límite debe reflejarlo. Y en robo de contenidos es común contratar una suma a primer riesgo, es decir, un límite que eliges pensando en lo que de verdad podrían llevarse en un solo evento y no en el valor total de todo lo que hay en el local. Así la protección queda a la medida y la prima es más accesible.
La mejor protección contra robo rara vez viene sola: un buen seguro de daños para tu negocio la combina con incendio, cristales y responsabilidad civil, ajustado a tu giro y a tu zona.
Si quieres saber cómo está tu negocio hoy, descubre qué tan protegido está tu negocio contra un robo con nuestro autodiagnóstico.
El robo no solo se lleva lo que se lleva
Cuando un negocio pequeño sufre un robo grave, lo robado es apenas una parte de la pérdida. Si se llevaron las herramientas del taller, el equipo de la estética o la terminal de cobro, el negocio puede quedarse días sin operar. Y durante esos días la renta, la nómina, los servicios y los proveedores siguen corriendo.
La propia ENVE estima que el costo promedio del delito por unidad económica fue de 54 mil 451 pesos en 2023, sumando las pérdidas y lo que los negocios gastaron en protegerse. Para una microempresa, una cifra así puede ser el margen de varios meses.
Para ese hueco existe la cobertura de pérdidas consecuenciales o interrupción del negocio, que ayuda a sostener los gastos fijos mientras la operación se recupera. Muchas veces está ligada a daños como el incendio, así que conviene preguntar cómo aplica en caso de robo y revisarlo en tus condiciones antes de contratar.
Esta parte la vemos en casi todos los diagnósticos: el dueño piensa en reponer la mercancía y se olvida de que el verdadero golpe es la semana que no vendió nada.
Lo robado se repone. Lo que más pesa es la semana con el negocio cerrado y los gastos fijos corriendo.
Qué hacer si te roban
Si llegas y encuentras tu negocio robado, o si acabas de sufrir un asalto, este es el orden que más ayuda:
- Primero tu seguridad y la de tu equipo. Si crees que alguien sigue dentro, no entres: llama al 911.
- No muevas nada hasta documentarlo. Toma fotos y video de la entrada forzada, los daños y los espacios vacíos.
- Levanta la denuncia ante el Ministerio Público o la Fiscalía de tu estado, con la lista más completa posible de lo que falta.
- Reporta el siniestro a tu aseguradora lo antes posible, dentro del plazo que marca tu póliza. Ese reporte lo haces tú, porque eres el titular.
- Avísanos. Con INV Contigo te acompañamos desde ese momento: te decimos qué documentos necesitas, te asesoramos con trámites y formatos y damos seguimiento a tu reclamación junto contigo.
- Reúne facturas, comprobantes e inventario de lo robado, y cotizaciones de reparación de la cerradura, la cortina o el cristal.
La ENVE encontró que solo se denunció el 12.2% de los delitos contra empresas en 2023, y entre los motivos para no hacerlo destacó la pérdida de tiempo. Entendemos el hartazgo, pero si tienes un seguro, la denuncia es el documento que abre la puerta a tu indemnización.
Si en algún punto el trámite se atora, ya sea por un documento que falta, un desacuerdo sobre el monto o una duda sobre lo que ampara tu póliza, mediamos con la aseguradora para que tu caso se revise conforme a lo que contrataste. Nuestro papel es asesorarte y acompañarte; el pago siempre depende de que el robo esté amparado y se cumplan las condiciones de la póliza.
¿Y si el robo fue sin violencia?
No todos los robos dejan huella. Hay faltantes que aparecen al hacer inventario, mercancía que sale poco a poco o dinero que no cuadra en la caja. De hecho, según la misma encuesta, en el comercio el delito más frecuente fue el robo hormiga.
Ese tipo de pérdida normalmente no entra en la cobertura de robo de un seguro de daños, porque la aseguradora necesita poder comprobar que el robo ocurrió, cuándo ocurrió y qué se llevaron. Eso no quiere decir que no haya nada que hacer:
- Si quien roba es alguien de dentro, la fianza de fidelidad respalda a la empresa frente a un robo, fraude o abuso de confianza cometido por sus propios empleados, según lo que se contrate. Conviene revisarla cuando tu personal maneja caja, inventario o cobranza.
- Contra el robo hormiga funcionan los controles: inventarios frecuentes, cortes de caja diarios, cámaras en mostrador y almacén, y accesos limitados a la bodega.
- Las medidas de seguridad juegan a tu favor dos veces: bajan la probabilidad de un robo y la aseguradora las toma en cuenta al evaluar tu negocio.
Por eso insistimos en leer las condiciones generales y particulares antes de firmar. Ahí está escrito qué cuenta como robo con violencia, qué medidas de seguridad debe tener el local y qué queda fuera. En INV te las explicamos punto por punto antes de contratar, para que el día del robo no haya sorpresas.
Antes de contratar: lo que hace que tu seguro responda
Cuando un robo amparado se reclama bien, el proceso fluye. Y casi todo depende de cosas que se preparan antes de que pase algo.
Facturas e inventario actualizado. Para pagarte lo robado, la aseguradora necesita saber qué tenías y cuánto valía. Facturas de equipo, comprobantes de compra de mercancía y un inventario reciente son la base de cualquier reclamación. Guárdalos fuera del local o en la nube: si se los llevan junto con la computadora, no sirven de nada.
Declarar bien el giro y las medidas de seguridad. Lo que pones en la solicitud es parte del contrato. Si declaras tu giro real y las medidas que de verdad tienes, la póliza queda ajustada a tu negocio y responde como esperas.
Una suma asegurada realista. Si aseguras tu mercancía por la mitad de lo que vale, la indemnización tampoco va a alcanzar para reponerla. Conviene revisarla cada año, sobre todo si tu inventario crece en temporadas como diciembre.
Entender el deducible. El robo de un negocio normalmente lleva un deducible, que suele ser un porcentaje de la pérdida con un monto mínimo. Saberlo desde el principio te ayuda a decidir si te conviene un deducible más alto con una prima menor, o al revés.
Si todavía no tienes claro qué riesgos podrían detener tu operación, en estos cinco riesgos empresariales encontrarás un buen mapa para empezar. Y si te preguntas cuántos negocios están en tu misma situación, ocho de cada diez empresas en México operan sin seguro.
El primer paso toma poco: descubre qué tan protegido está tu negocio contra un robo. Con tus respuestas revisamos tu caso, comparamos opciones y te explicamos con claridad qué ampara cada una antes de que firmes nada.
Preguntas frecuentes
› ¿El seguro contra robo ampara el dinero de la caja?
Sí, cuando contratas la cobertura de dinero y valores. Ampara el efectivo que está en el local, en caja o en caja fuerte, y según el plan también el que llevas al banco. Tiene su propio límite, que conviene ajustar a lo que de verdad manejas en efectivo.
› ¿Necesito levantar una denuncia para reclamar un robo al seguro?
Sí. La denuncia ante el Ministerio Público o la Fiscalía de tu estado es uno de los documentos que la aseguradora pide para atender un robo, junto con el aviso del siniestro, las facturas o comprobantes de lo robado y la lista de bienes. Hacerla pronto y con detalle facilita todo lo que sigue.
› ¿El seguro contra robo tiene deducible?
Sí. La cobertura de robo de un negocio normalmente lleva un deducible, que suele expresarse como un porcentaje de la pérdida con un monto mínimo. El porcentaje exacto depende de la aseguradora, del giro y de la zona, y viene en tu póliza. Antes de contratar te explicamos cuánto pagarías de tu bolsillo en un robo típico de tu negocio.
› ¿El seguro de mi negocio paga si un empleado se lleva mercancía?
Normalmente no. La cobertura de robo de un seguro de daños para negocio está pensada para el robo con violencia o con huellas visibles de que forzaron la entrada. Para el robo de personal existe otro instrumento, la fianza de fidelidad, que respalda a la empresa frente a un robo o fraude cometido por sus empleados, según lo que se contrate.
¿Tu negocio está protegido?
Protege tu negocio de incendio, robo y daños
Local, contenidos, inventario, maquinaria, cristales y responsabilidad civil, para local propio o rentado.
Proteger mi negocioFuentes y verificación
Director General de INV y de Agente Más Promotoría. 15 años de experiencia en el sector asegurador, autorizado como agente con cédula tipo C y F para seguros de personas, empresas, grandes riesgos y fianzas. Socio consejero del Club Nacional de Empresarios de Seguros y miembro de AMASFAC.
Sigue leyendo
Cinco riesgos que pueden detener la operación de tu empresa
Un incendio, un robo o un daño a terceros puede frenar ventas, inventario y clientes de un día para otro. Estos son los cinco riesgos que conviene anticipar.
Solo el 18% de las empresas en México tiene seguro: qué significa ese dato para tu negocio
Ocho de cada diez negocios en México operan sin seguro, según la AMIS. Un incendio, un robo o una demanda pueden borrar años de trabajo en una tarde.